Career Data
社宅と住宅手当を含む実質年収の比較方法|統計データで読む待遇差
- 公開日
- 2026年7月14日
- 読了時間
- 読了 6分
目次
- 住宅支援制度の導入率と支給額の実態
- 手取りで比較する仕組みと税務の扱い
- 家賃上昇が実質年収に与える影響
- 制度別に見る手取り差の計算例
- 応募前に確認すべき条件リスト
- まとめ
住宅支援制度の導入率と支給額の実態
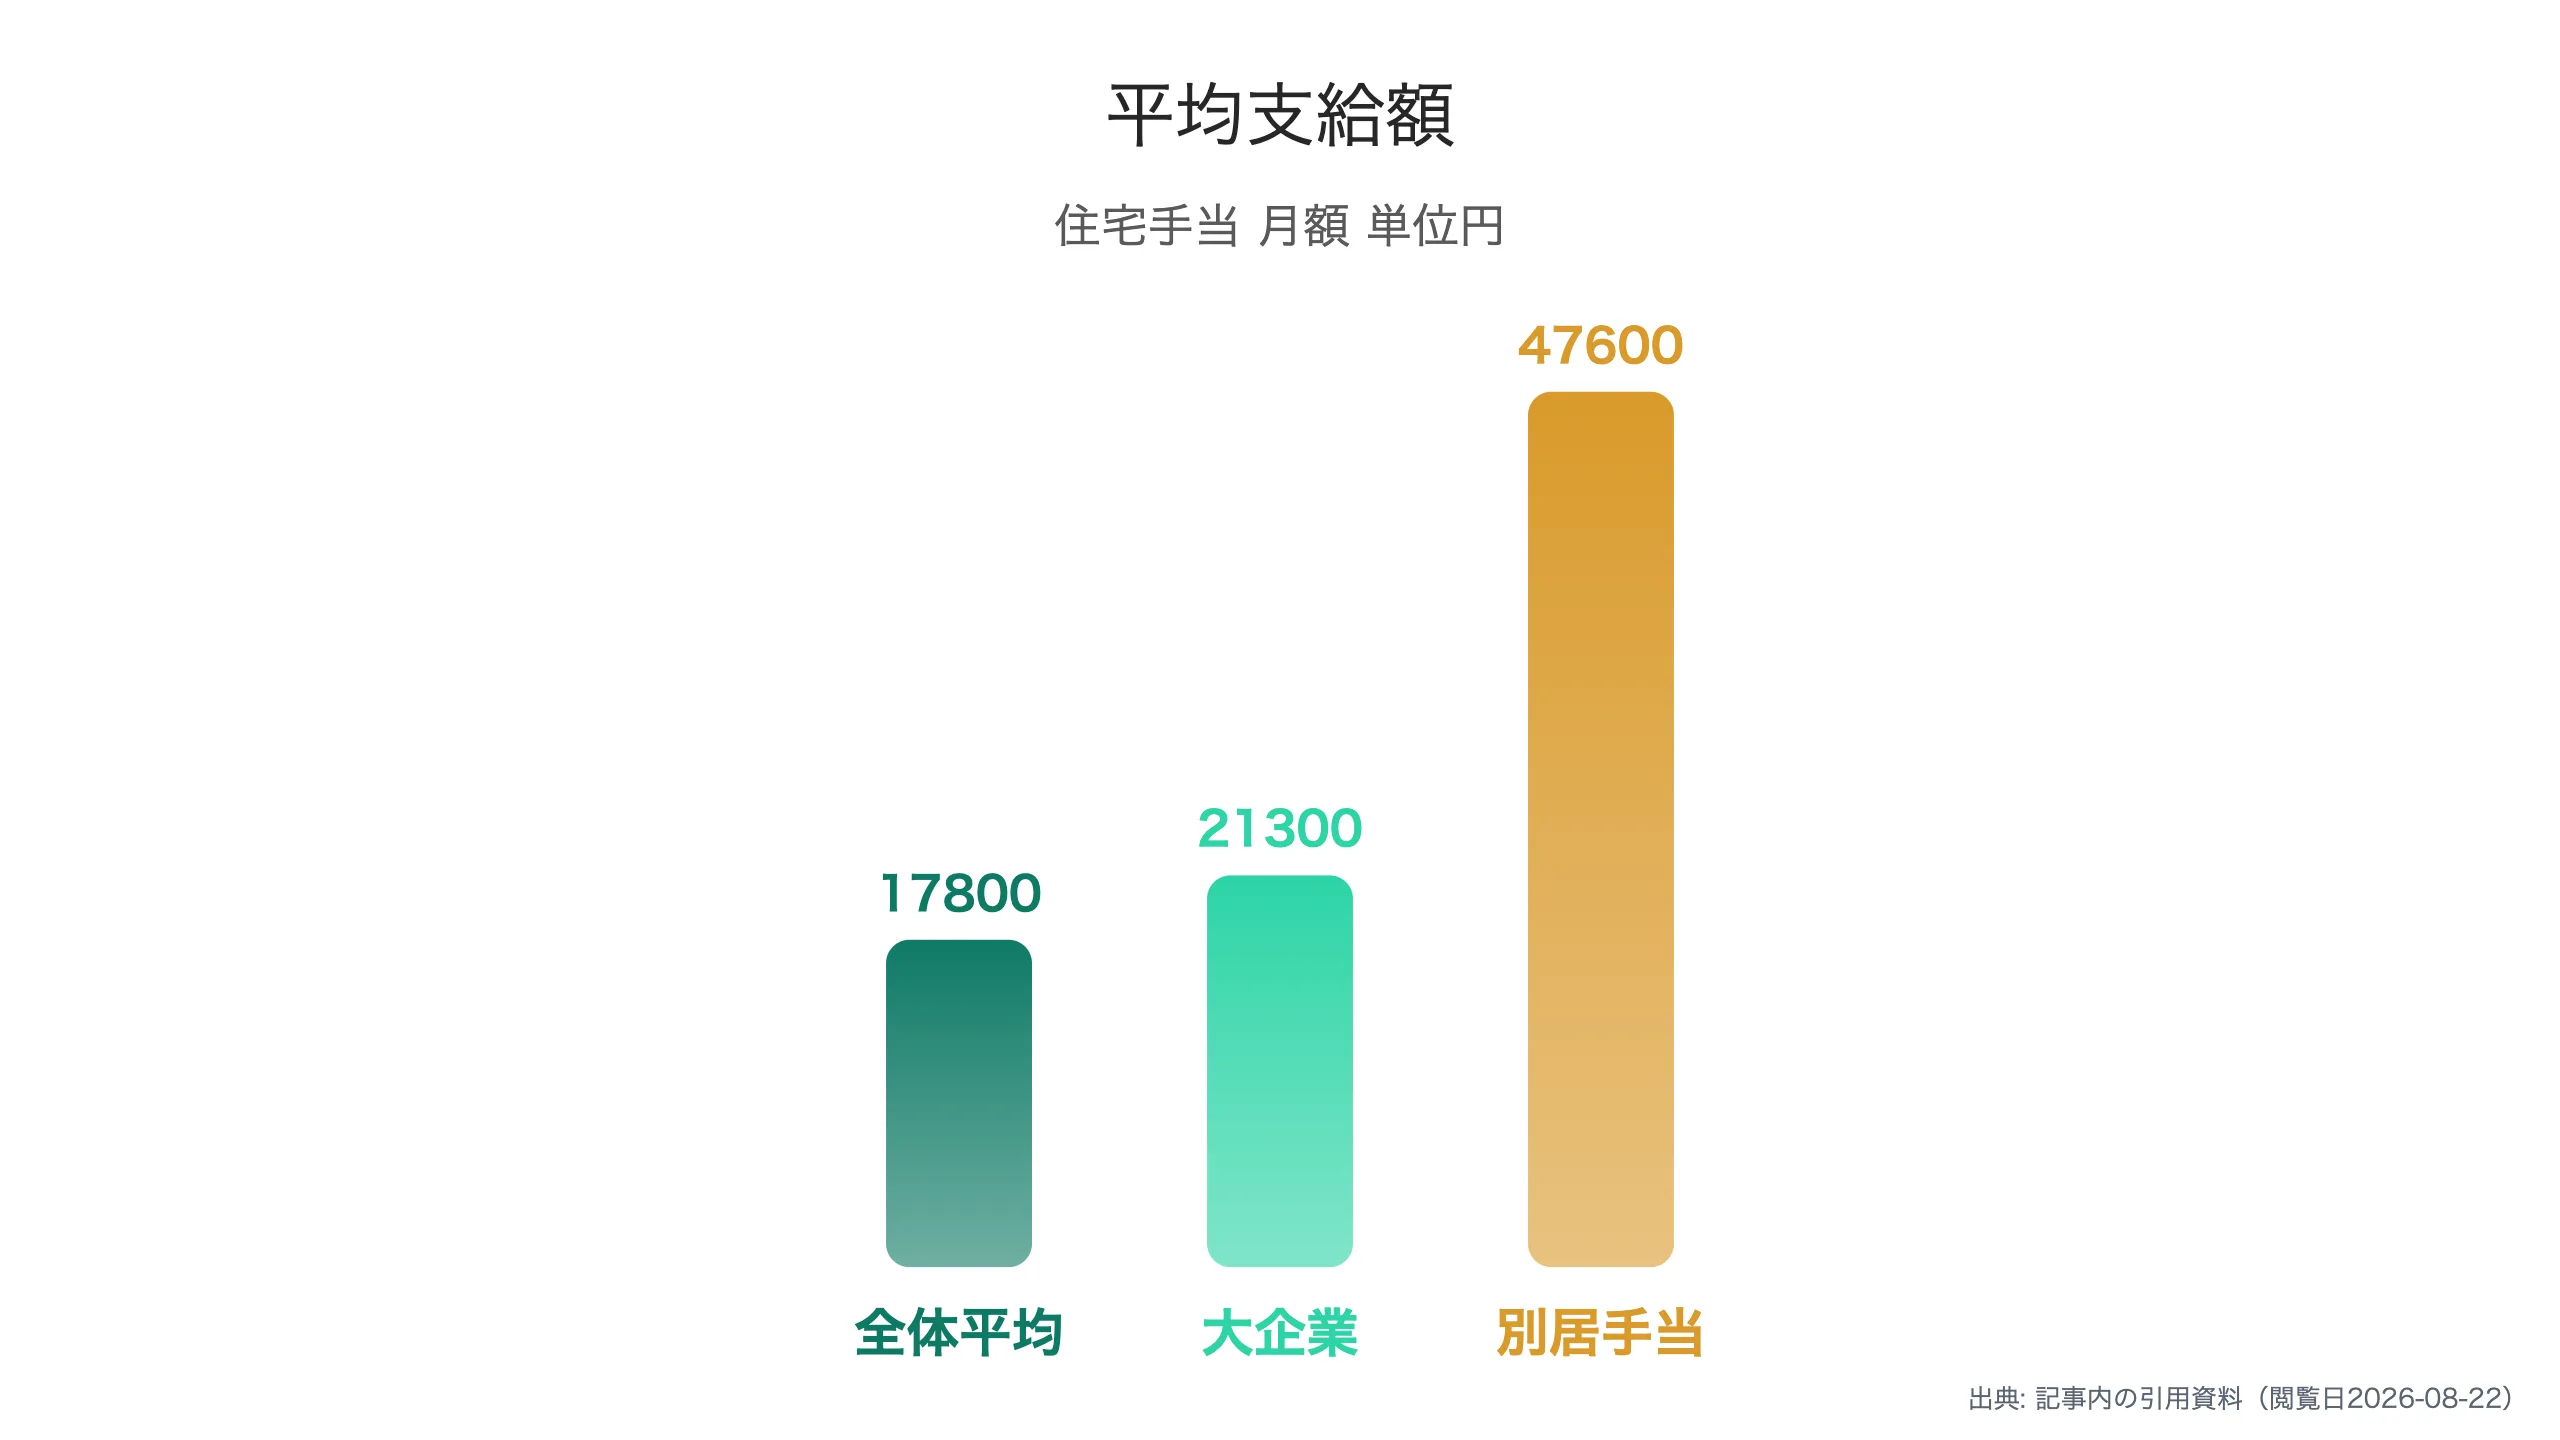
厚生労働省「令和2年就労条件総合調査」では、住宅手当や家賃補助を導入している企業割合は47.2%で、平均支給額は月1万7800円だった。企業規模別では1000人以上で2万1300円と高く格差は明確だ。令和6年調査でも平均1万8700円と水準は横ばいだ。
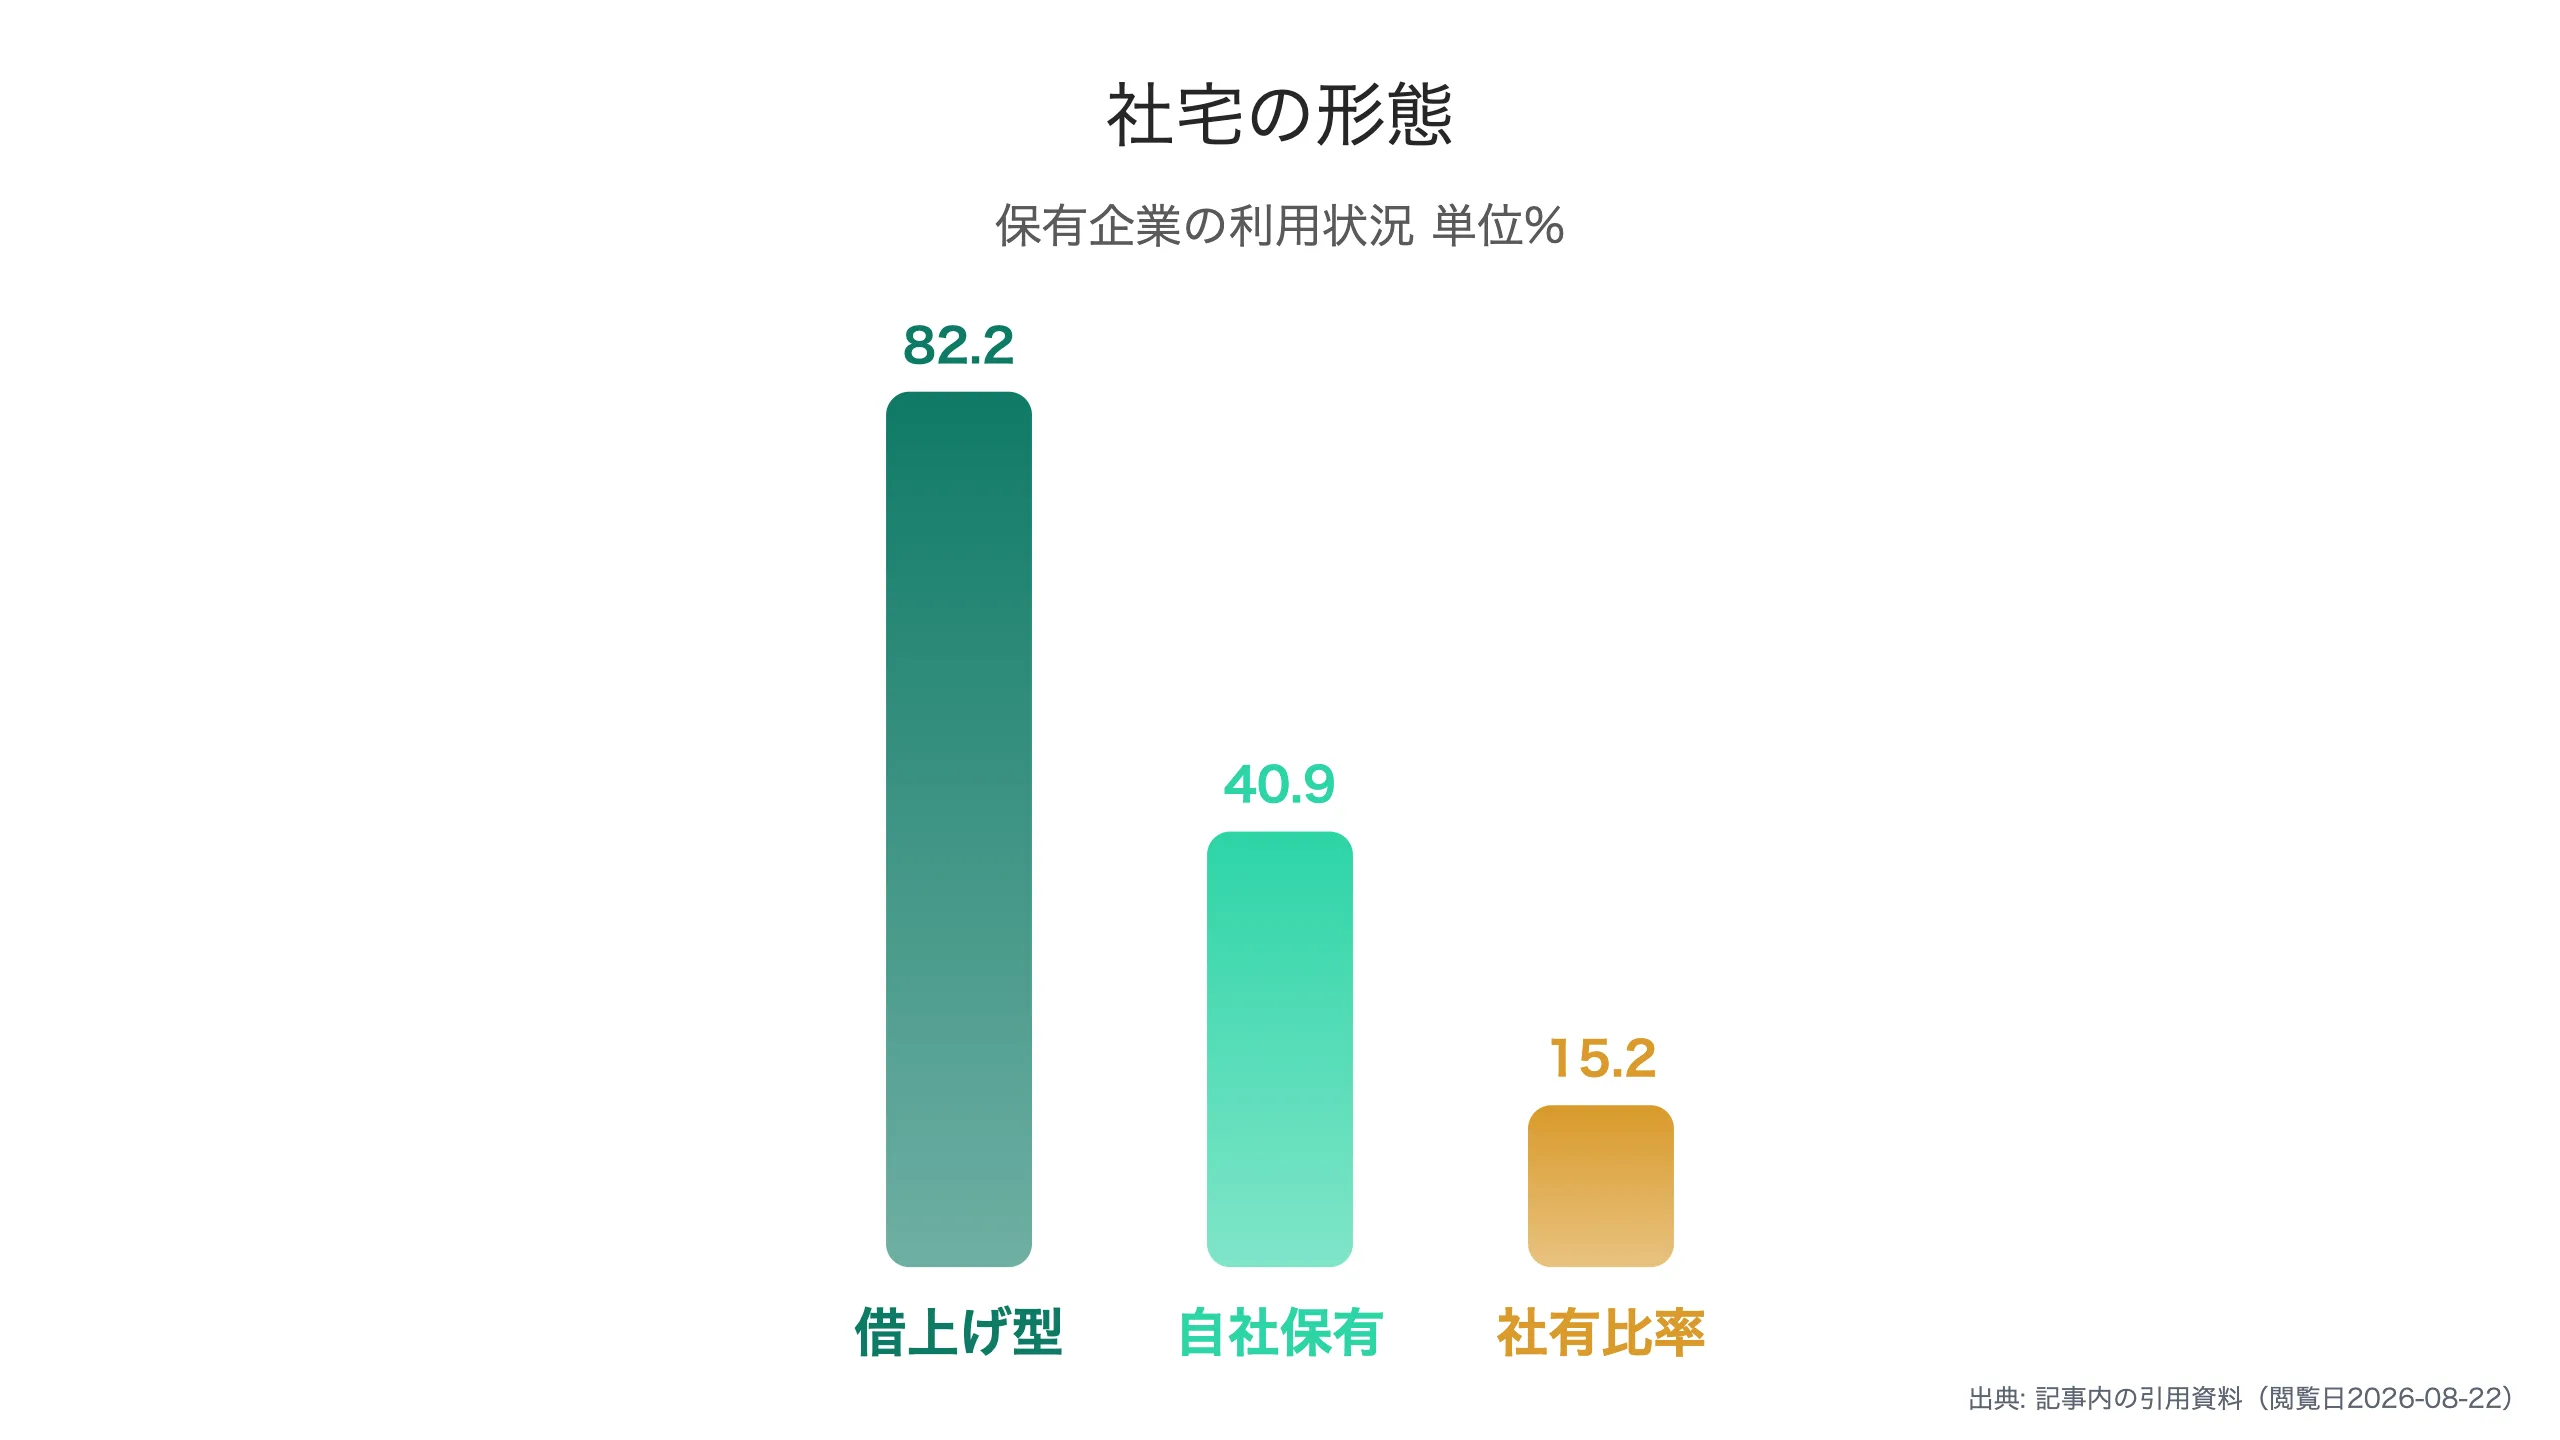
社宅制度の形態も変化している。総務省「令和5年住宅・土地統計調査」によると、企業が従業員に提供する給与住宅(社宅・社員寮)は約130万2000戸で、1993年の約205万戸から減少したものの、前回調査から増加に転じたのは30年ぶりだった。社宅を保有する企業の82.2%が借り上げ型を利用し、全社宅に占める自社保有物件の割合は2000年代前半の5割超から15.2%まで下がっており、借り上げ型移行が定着している。
手取りで比較する仕組みと税務の扱い
住宅関連の待遇は支給額ではなく手取り増で評価する必要がある。税務上の扱いが制度によって異なるためだ。国税庁の取扱いでは、従業員が賃貸料相当額の50%以上を負担していれば会社負担分は給与課税されない。一方、住宅手当は現金支給であり、所得税・住民税・社会保険料の算定対象になる。
| 制度 | 契約者 | 税務上の扱い | 確認すべき点 |
|---|---|---|---|
| 借り上げ社宅 | 企業 | 適正負担なら非課税 | 自己負担率、入居期間 |
| 住宅手当(現金) | 本人 | 給与として課税 | 支給上限と対象条件 |
| 持ち家補助 | 本人 | 給与として課税 | 対象範囲と金額 |
借り上げ社宅の実務相場は、従業員が周辺平均家賃の10〜20%を負担し残りを企業が支払う設計が多い。月賃借料10万円なら自己負担1〜2万円で済む計算であり、住宅手当の平均1万8700円と比べると支援量が桁違いになるケースがある。
家賃上昇が実質年収に与える影響
アットホーム調べでは、東京23区の30平方メートル以下マンション平均家賃は2026年2月時点で11万177円、前年同月比12.0%上昇と調査開始以来初めて11万円台に達した。国税庁の民間給与実態統計では20代の平均年収は約341万円であり、この家賃水準では住居費が年収の4割近くを占める計算になる。
したがって同じ額面年収でも、住宅支援の有無で可処分所得の差は大きく開く。マンパワーグループの転職経験者調査(n=400)では7割強が転職時に福利厚生を重視すると回答し、重視する制度の1位は住宅手当・家賃補助の49.7%だった。20代では社宅・独身寮を挙げる割合が他年代より高い。
制度別に見る手取り差の計算例
労働政策研究・研修機構(JILPT)の分析によれば、法定外福利費の中の労働者住宅費、すなわち社宅・独身寮・持ち家補助は日本特有の項目であり、法定外福利費のかなりの比重を占めている。同機構の福利厚生調査No.203(n=2809社・8298人)でも、従業員が必要と考える施策に家賃補助や住宅手当の支給が上位に入っている。
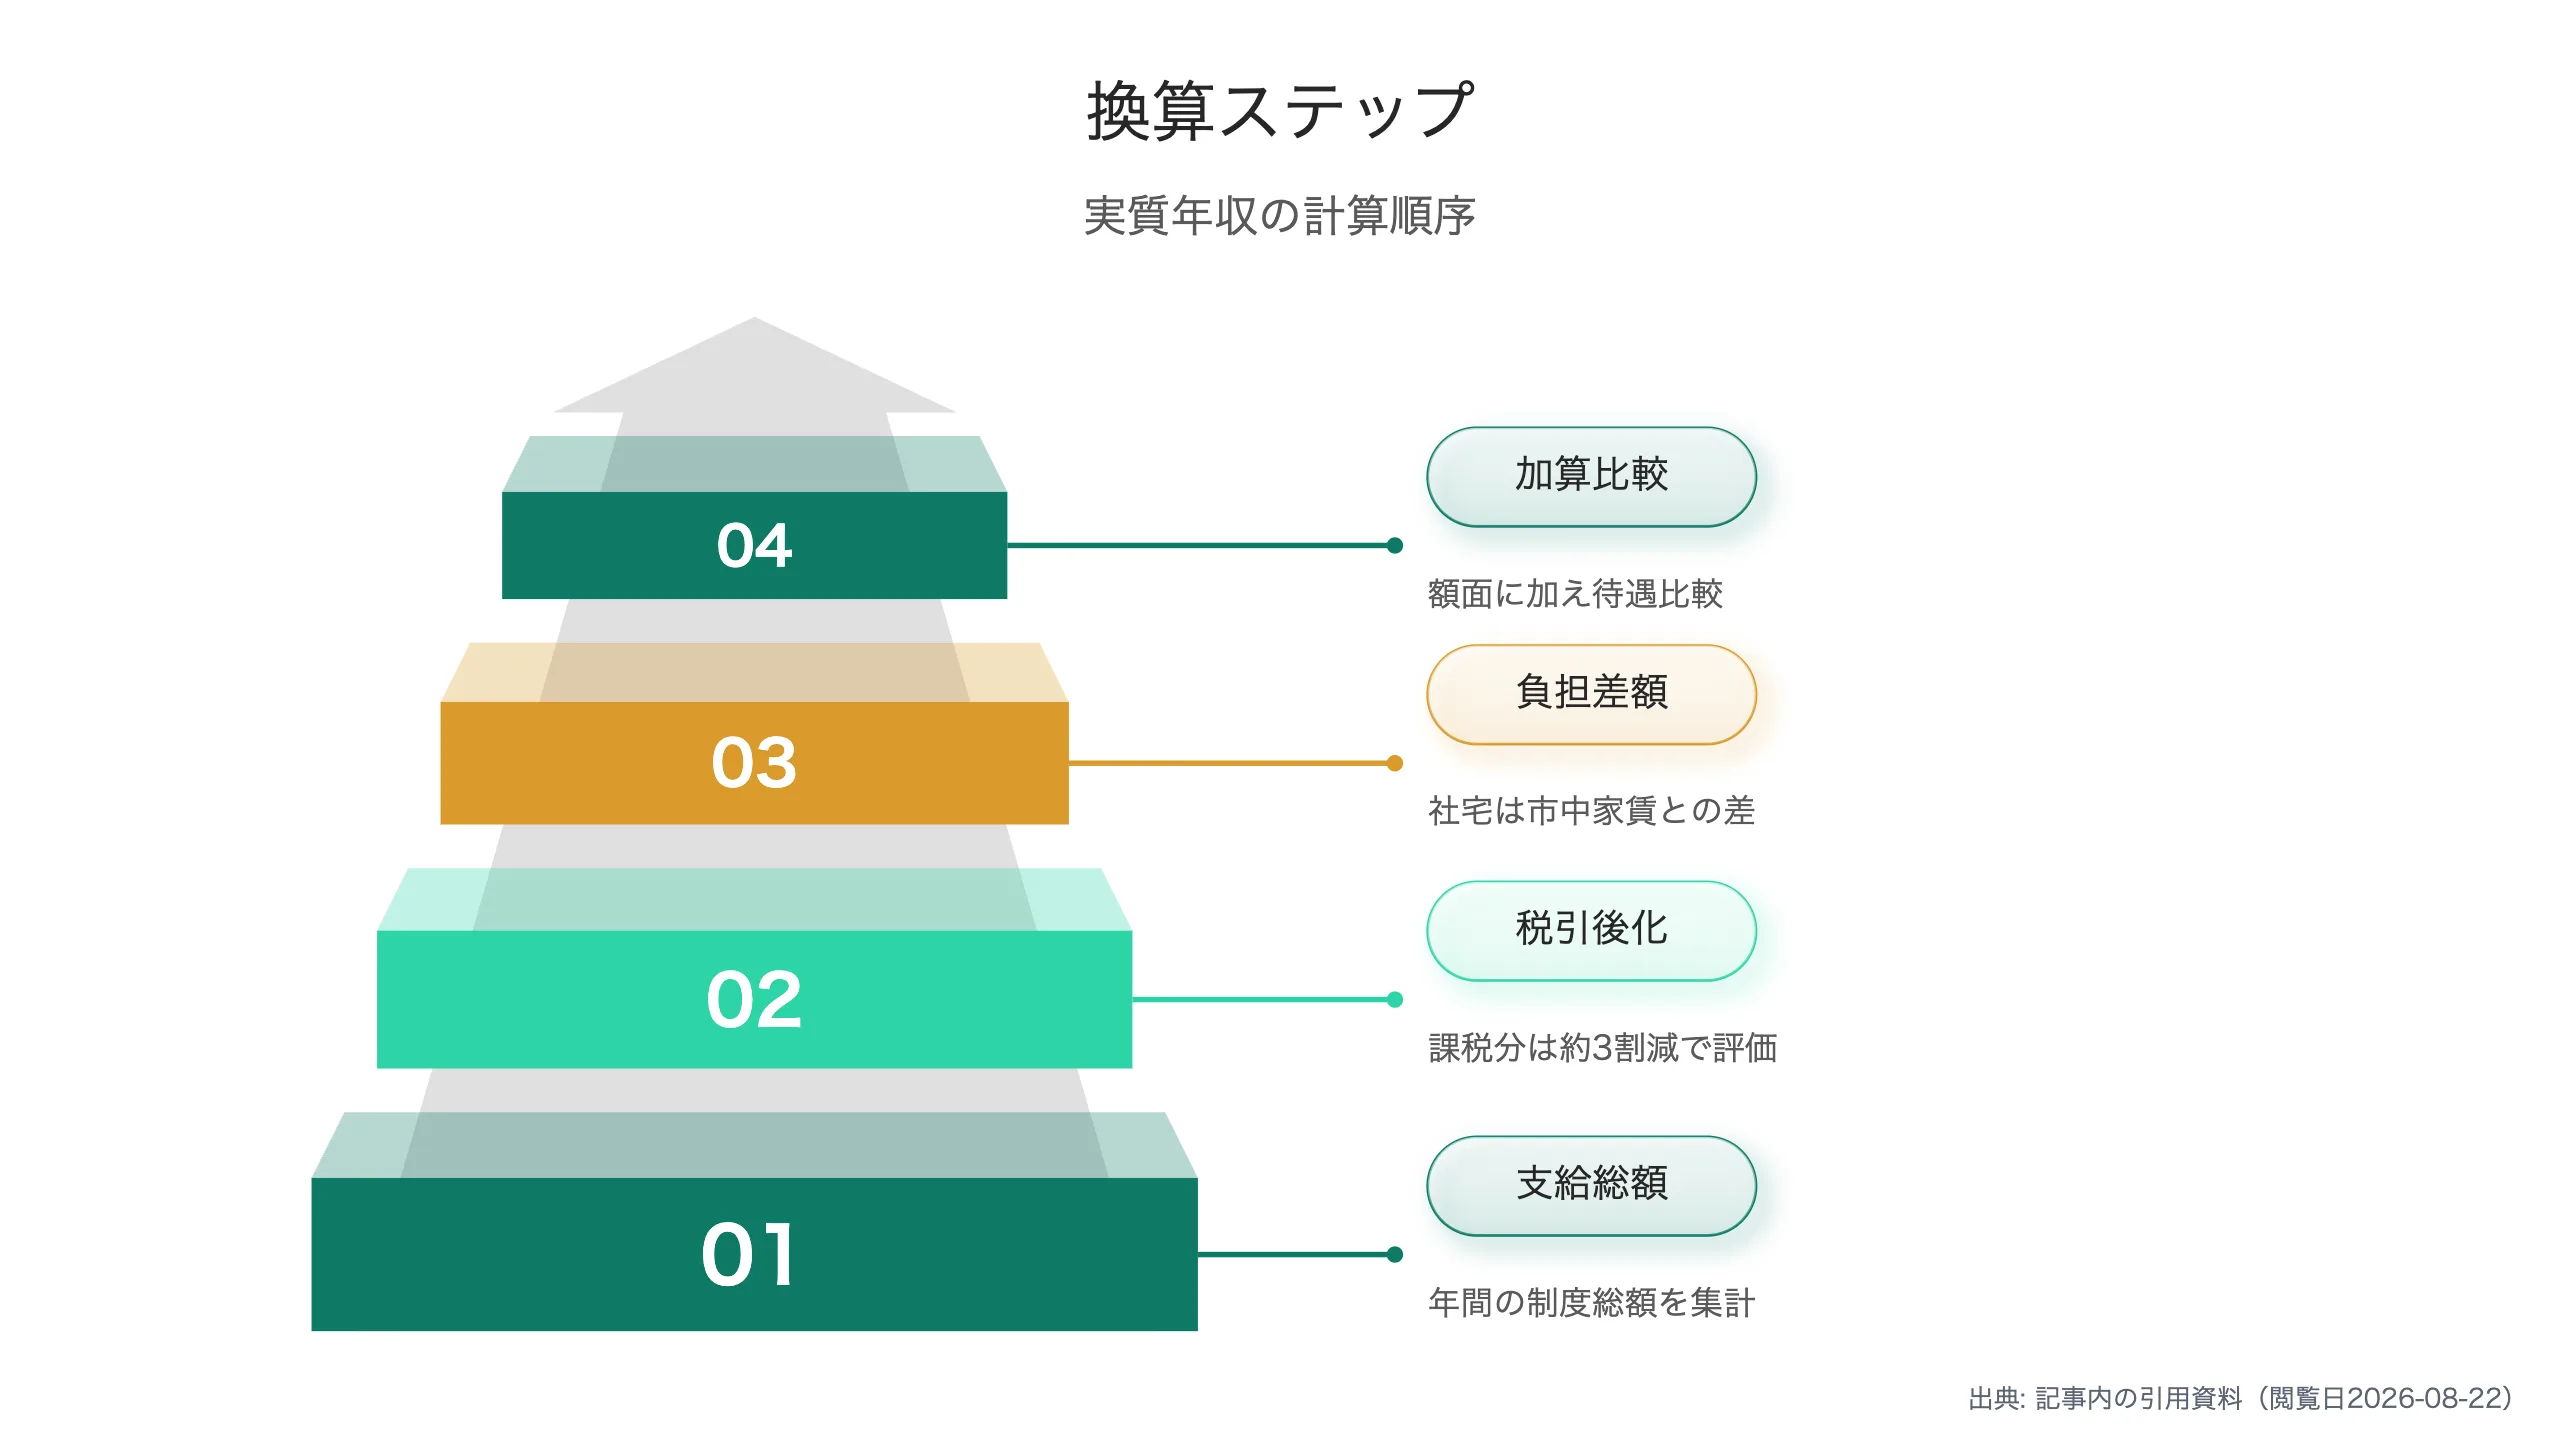
換算の手順は三段階で行う。第一に各制度の年間支給総額を出す。第二に住宅手当など課税分には所得税・住民税・社会保険料の合計約3割を乗じて手取り増を算出する。第三に社宅利用の場合は自己負担額を市中家賃から差し引き、浮いた分を実質収入に加算する。例えば月4万円相当の会社負担を想定すると、住宅手当では手取り増が年間約33万円、借り上げ社宅では課税されないため年間48万円の住居費削減になり、差は年間15万円前後に達する。単身赴任を伴う転勤では別居手当も加算され、厚生労働省調査での平均支給額は月4万7600円である。
応募前に確認すべき条件リスト
エン・ジャパン「ミドルの転職」の調査(n=2018)では転勤経験者の67%が単身赴任しており、4割以上が転勤をきっかけに退職を考えたことがある。住居支援は転勤リスクとセットで評価すべき項目だ。
面接や内定通知書で確認する項目は次のとおりだ。「住宅手当の上限額と対象条件」「社宅の自己負担率と家賃上限」「支給期間や等級制限」「転勤時の社宅優先順位と退去義務」「引越し費用の精算範囲」。求人票の「住宅手当あり」は一行表記のため、金額と条件を分解して照合したい。
まとめ
住宅関連の待遇は導入企業47.2%、平均支給額1万8700円という統計を基準にしつつ、課税の有無で実質価値が変わる点まで踏み込んで比較すべきだ。まずはキャリアアップAIで住宅手当や社宅完備の求人を検索し、本文の換算手順を使ってオファー同士を実質年収で並べ替えよう。