Career Data
在宅手当を出す会社の実態|統計で読む相場と制度の確認方法
- 公開日
- 2026年7月13日
- 読了時間
- 読了 6分
目次
- 導入率と支給状況から見る市場全体像
- 相場データと実際の増加費用の照合
- 課税と残業代の扱いを理解する
- 機材貸与と通勤手当の運用実態
- 応募前の確認項目と質問例文
- まとめ
導入率と支給状況から見る市場全体像
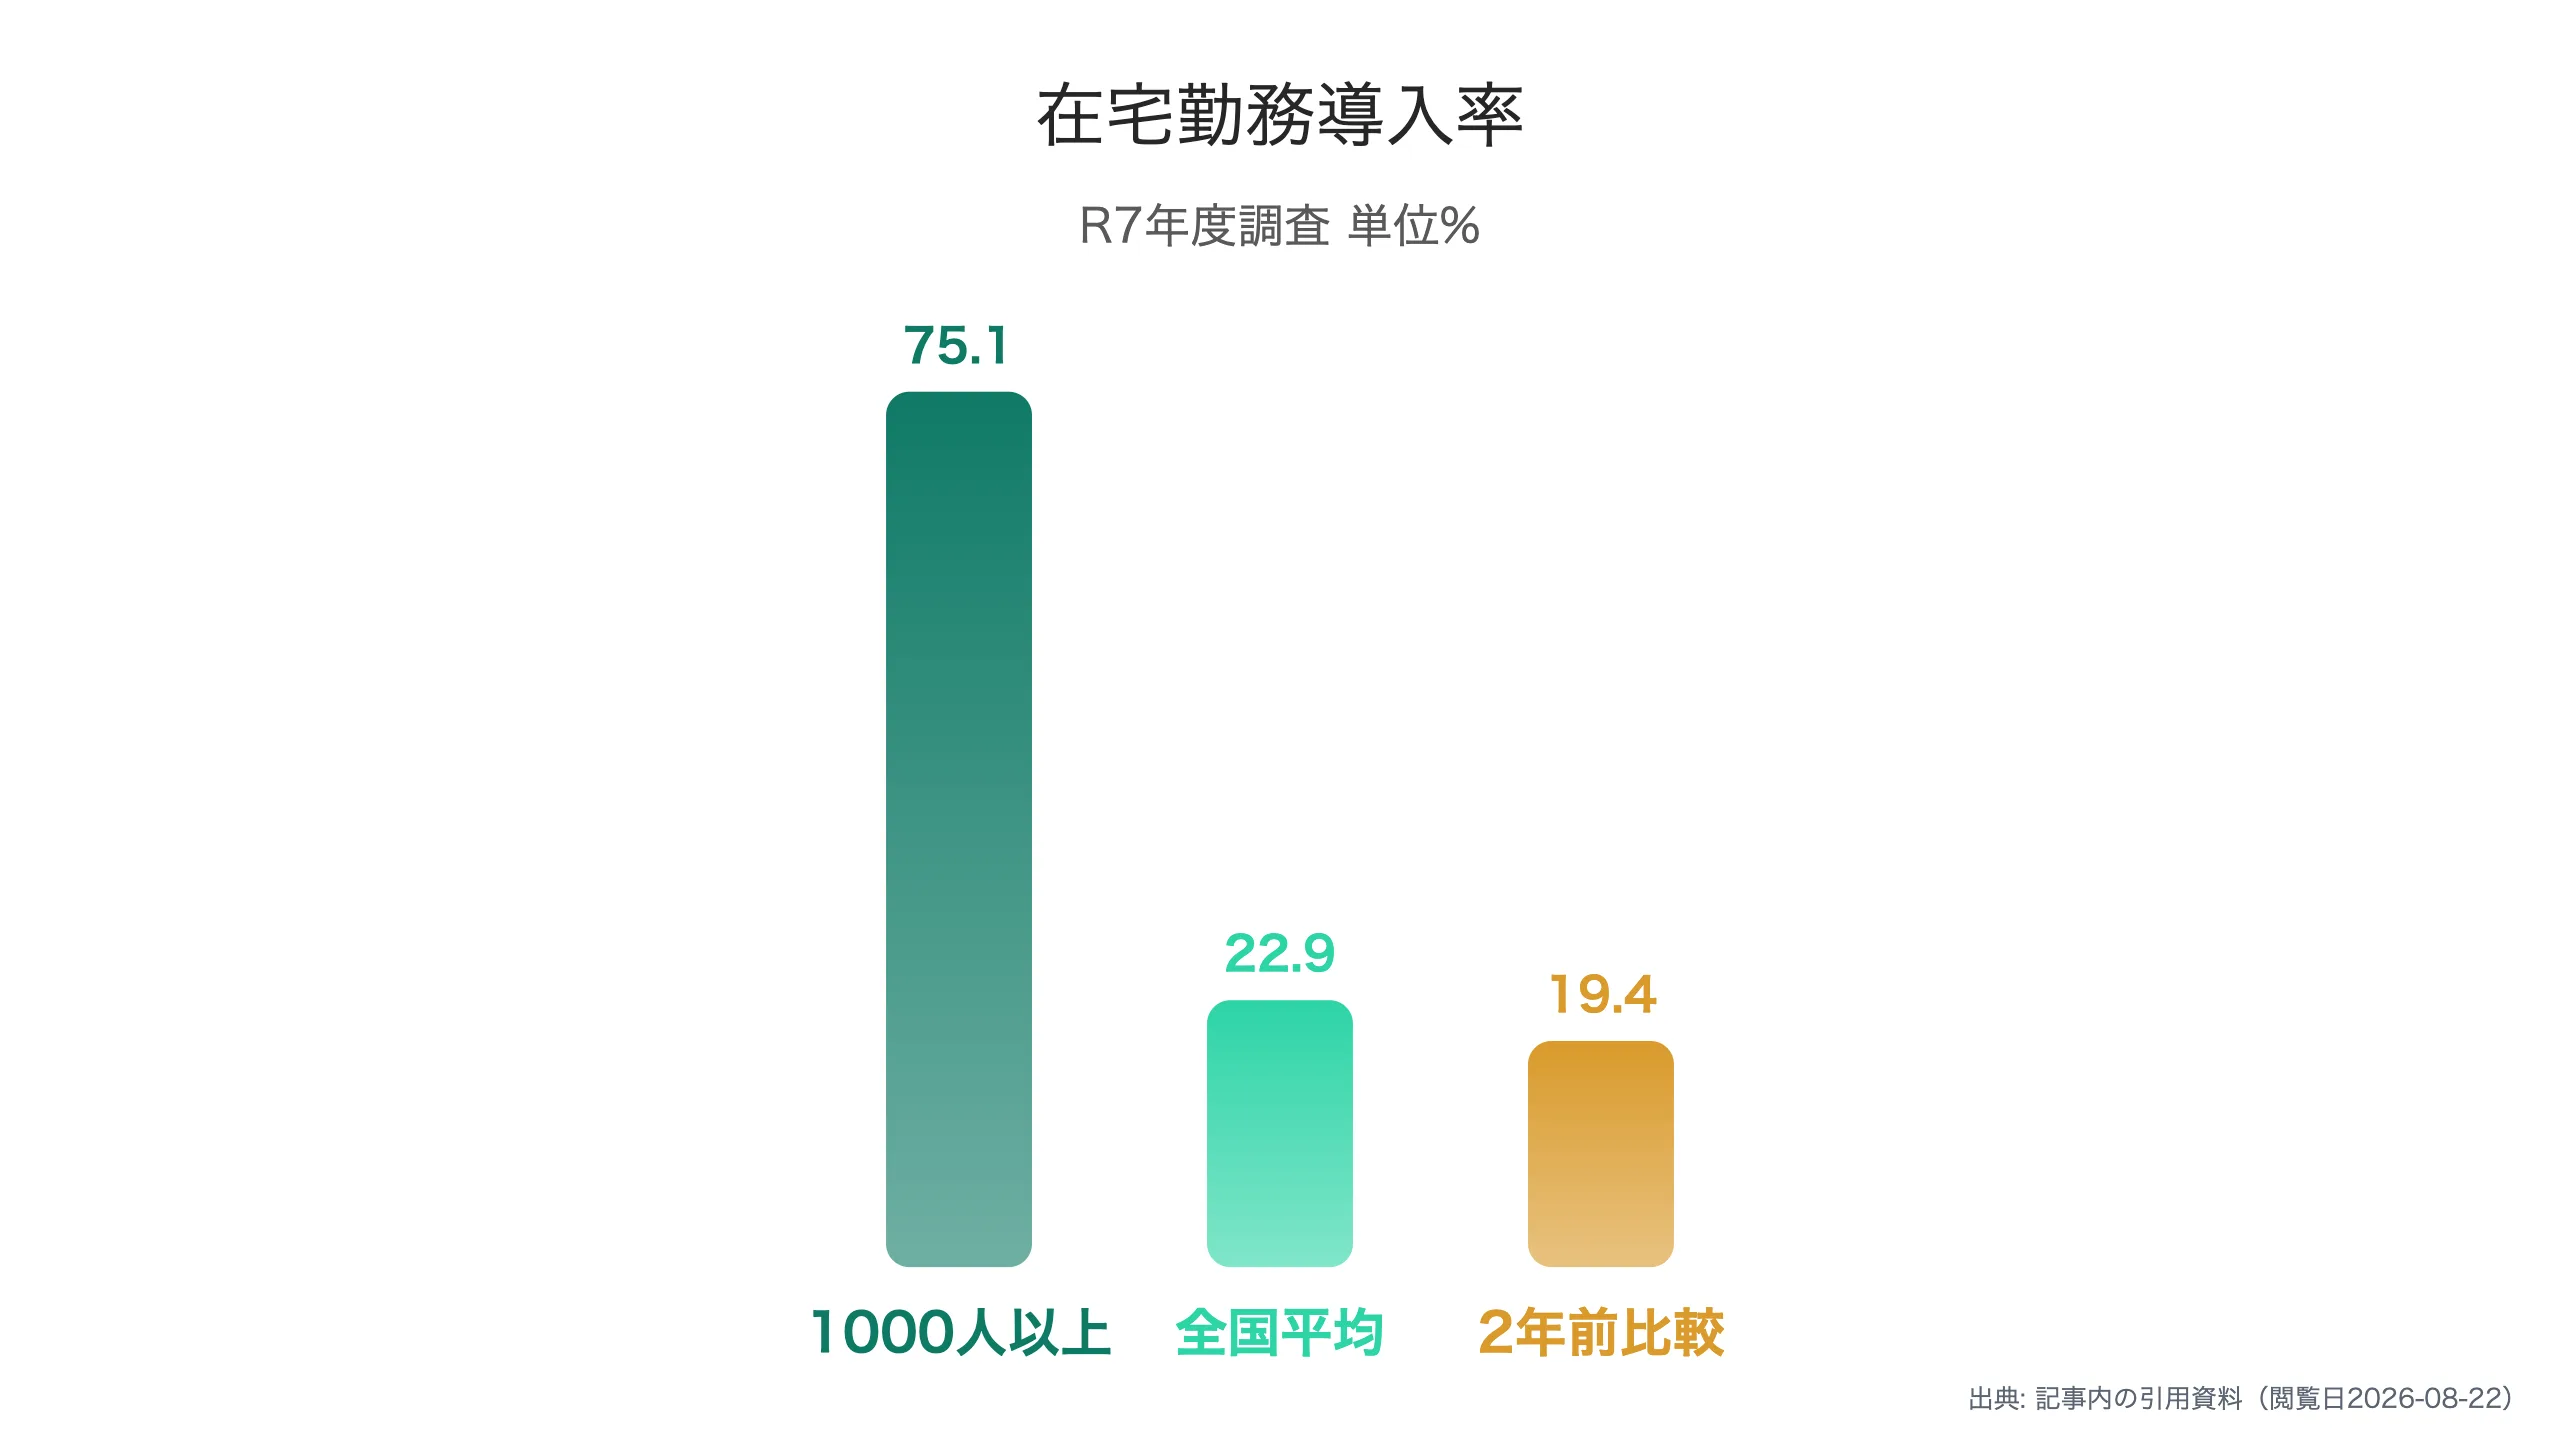
在宅勤務手当を出す会社は少数派から広がっている。厚生労働省「令和7年度テレワークの労務管理等に関する総合実態調査」では、在宅勤務の導入率は全国平均22.9%で令和2年度調査の19.4%から増加し、従業員1000人以上では75.1%に達する。導入企業の57.3%が今後も維持または拡大したいと回答しており、制度としての定着が進んでいる。
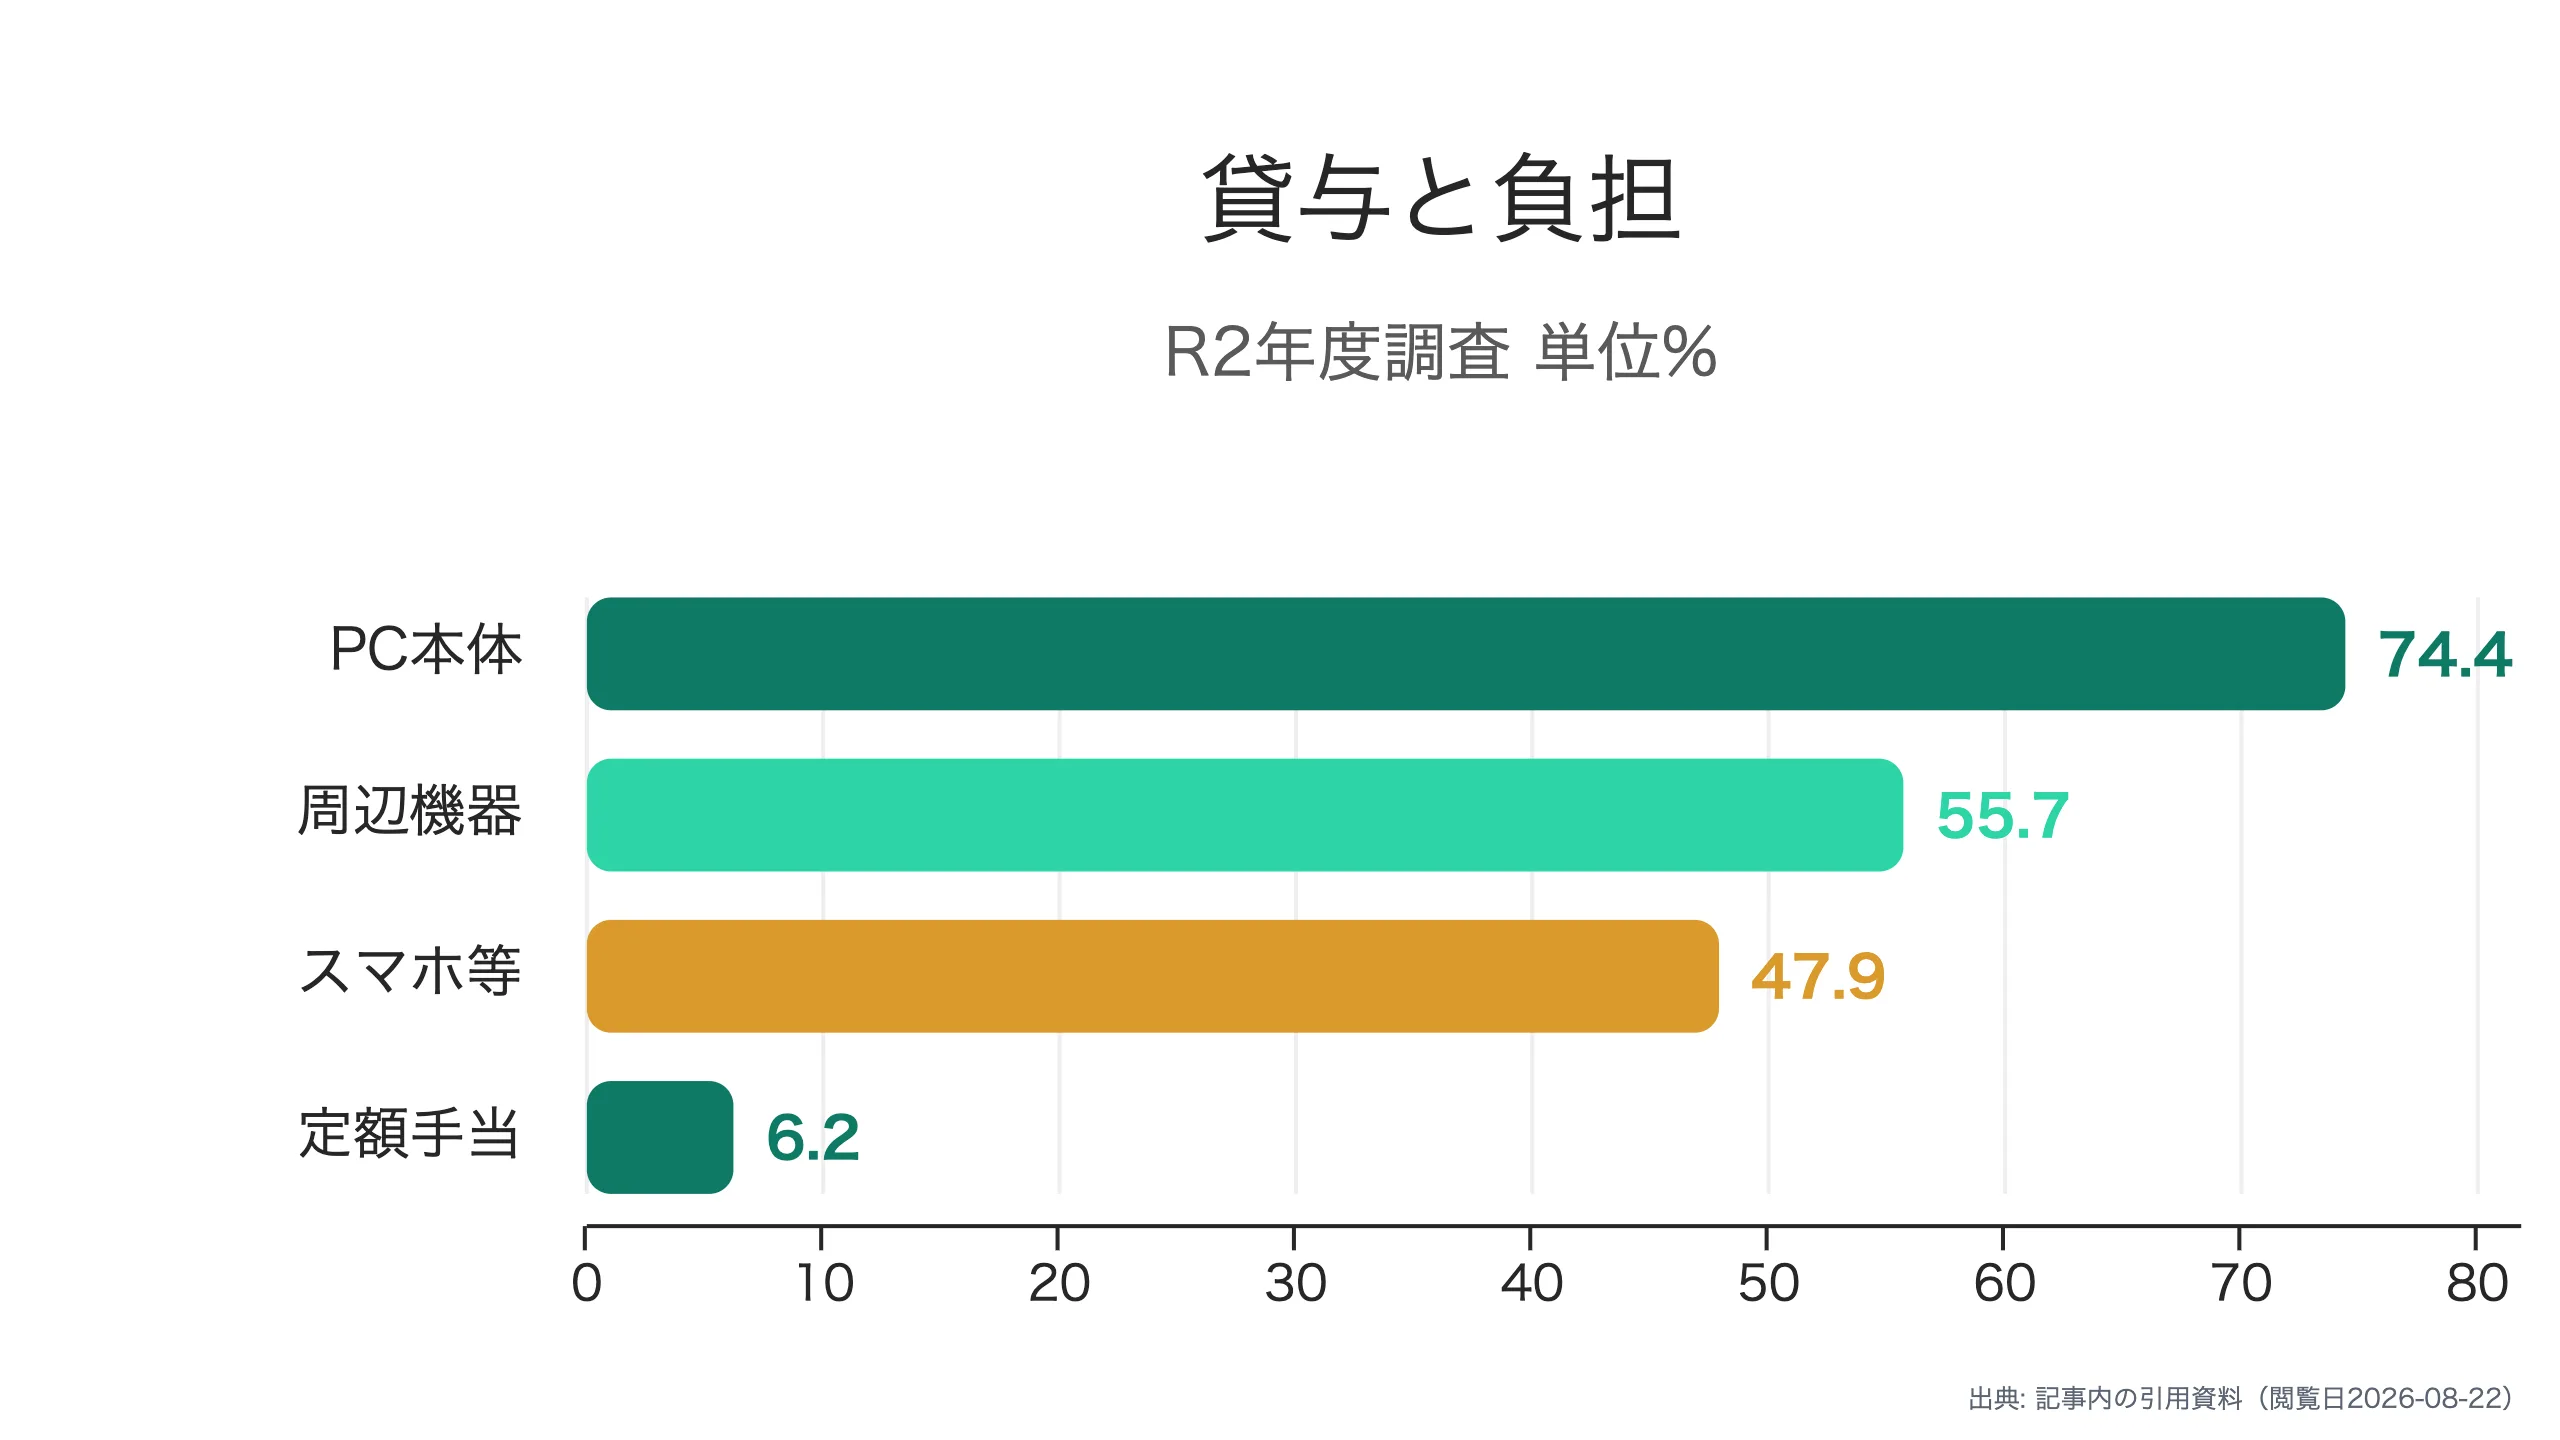
ただし導入と手当支給は別物だ。同省の令和2年度調査では貸与や費用負担としてパソコン74.4%、周辺機器55.7%、スマートフォン47.9%が挙がる一方、「一定額の手当を支給している」とする企業は6.2%にとどまっていた。LASSIC調査でも2021年度時点で未支給者は70.8%だが前年比約1割減で、支給企業は3割程度へ伸びた。「リモート可」と「手当あり」を区別して読む理由だ。
相場データと実際の増加費用の照合
エンワールド・ジャパンの調査では、在宅勤務手当を毎月支給している企業のうち3000円以上〜5000円未満が約4割で最多である。出社と在宅が半々のハイブリッド型企業では日額100〜150円を勤務日数分支給する設計も多い。支給事例としては大手ITベンダー月5000円、大手通信月4000円、大手飲料メーカー月3000円などが知られている。
| 支給方式 | 仕組み | 税務上の扱い |
|---|---|---|
| 定額渡切り | 毎月固定額を現金支給 | 給与として課税 |
| 実費精算 | 領収書で業務使用分を清算 | 非課税 |
| 機材貸与 | PC等を会社所有で貸与 | 非課税(返却条件つき) |
相場は実際の費用増と照合できる。家計調査試算では8時間あたり光熱水道約145円、電気約75円、ネット約29円の合計約249円が業務時間分の負担となり、月15〜20日在宅なら3735〜4980円という計算になる。実感値でもLASSIC調査で電気代増加実感7割超、LOHASTYLEの2025年調査では約9割が上昇を実感し半数が月1000〜3000円の増加で、3000〜5000円の手当は費用増を概ね覆う水準だ。
課税と残業代の扱いを理解する
国税庁FAQでは、定額を渡切りで支給する場合は給与として課税、業務使用分を実費相当額で精算する方式なら課税不要とされる。通信費は月額×在宅日数÷月日数×2分の1、電気代はこれに業務床面積比を掛けた式が合理的計算の例示だ。
残業代への影響も押さえたい。渡切りの在宅勤務手当は労働基準法上の賃金にあたり、原則として割増賃金の算定基礎に算入される。ただし2024年4月5日の基発通達では、実費弁償と整理される場合に限り、合理的・客観的な計算方法であれば算定基礎から除外できると明確化された。同じ月5000円でも設計次第で実質価値が変わり、面接での確認に値する。
機材貸与と通勤手当の運用実態
JILPTリサーチアイ第46回(高見具広)は、テレワーク定着には労働時間管理や健康確保に加え費用負担のあり方が不可欠で、制度だけの適用では定着しないと分析する。整備状況は制度成熟度の指標だ。
通勤手当との関係は就業規則の記載次第で分かれる。定期代を全額支給するとだけあれば出社日数に関係なく支給義務が生じる一方、実費精算方式なら在宅日は対象外にできる。JILPTの大手14社ヒアリングでも定期券廃止と実費精算化、リモート手当への一元化が報告されている。どちらを軸に再設計したかを確認することが待遇全体像の把握につながる。
応募前の確認項目と質問例文
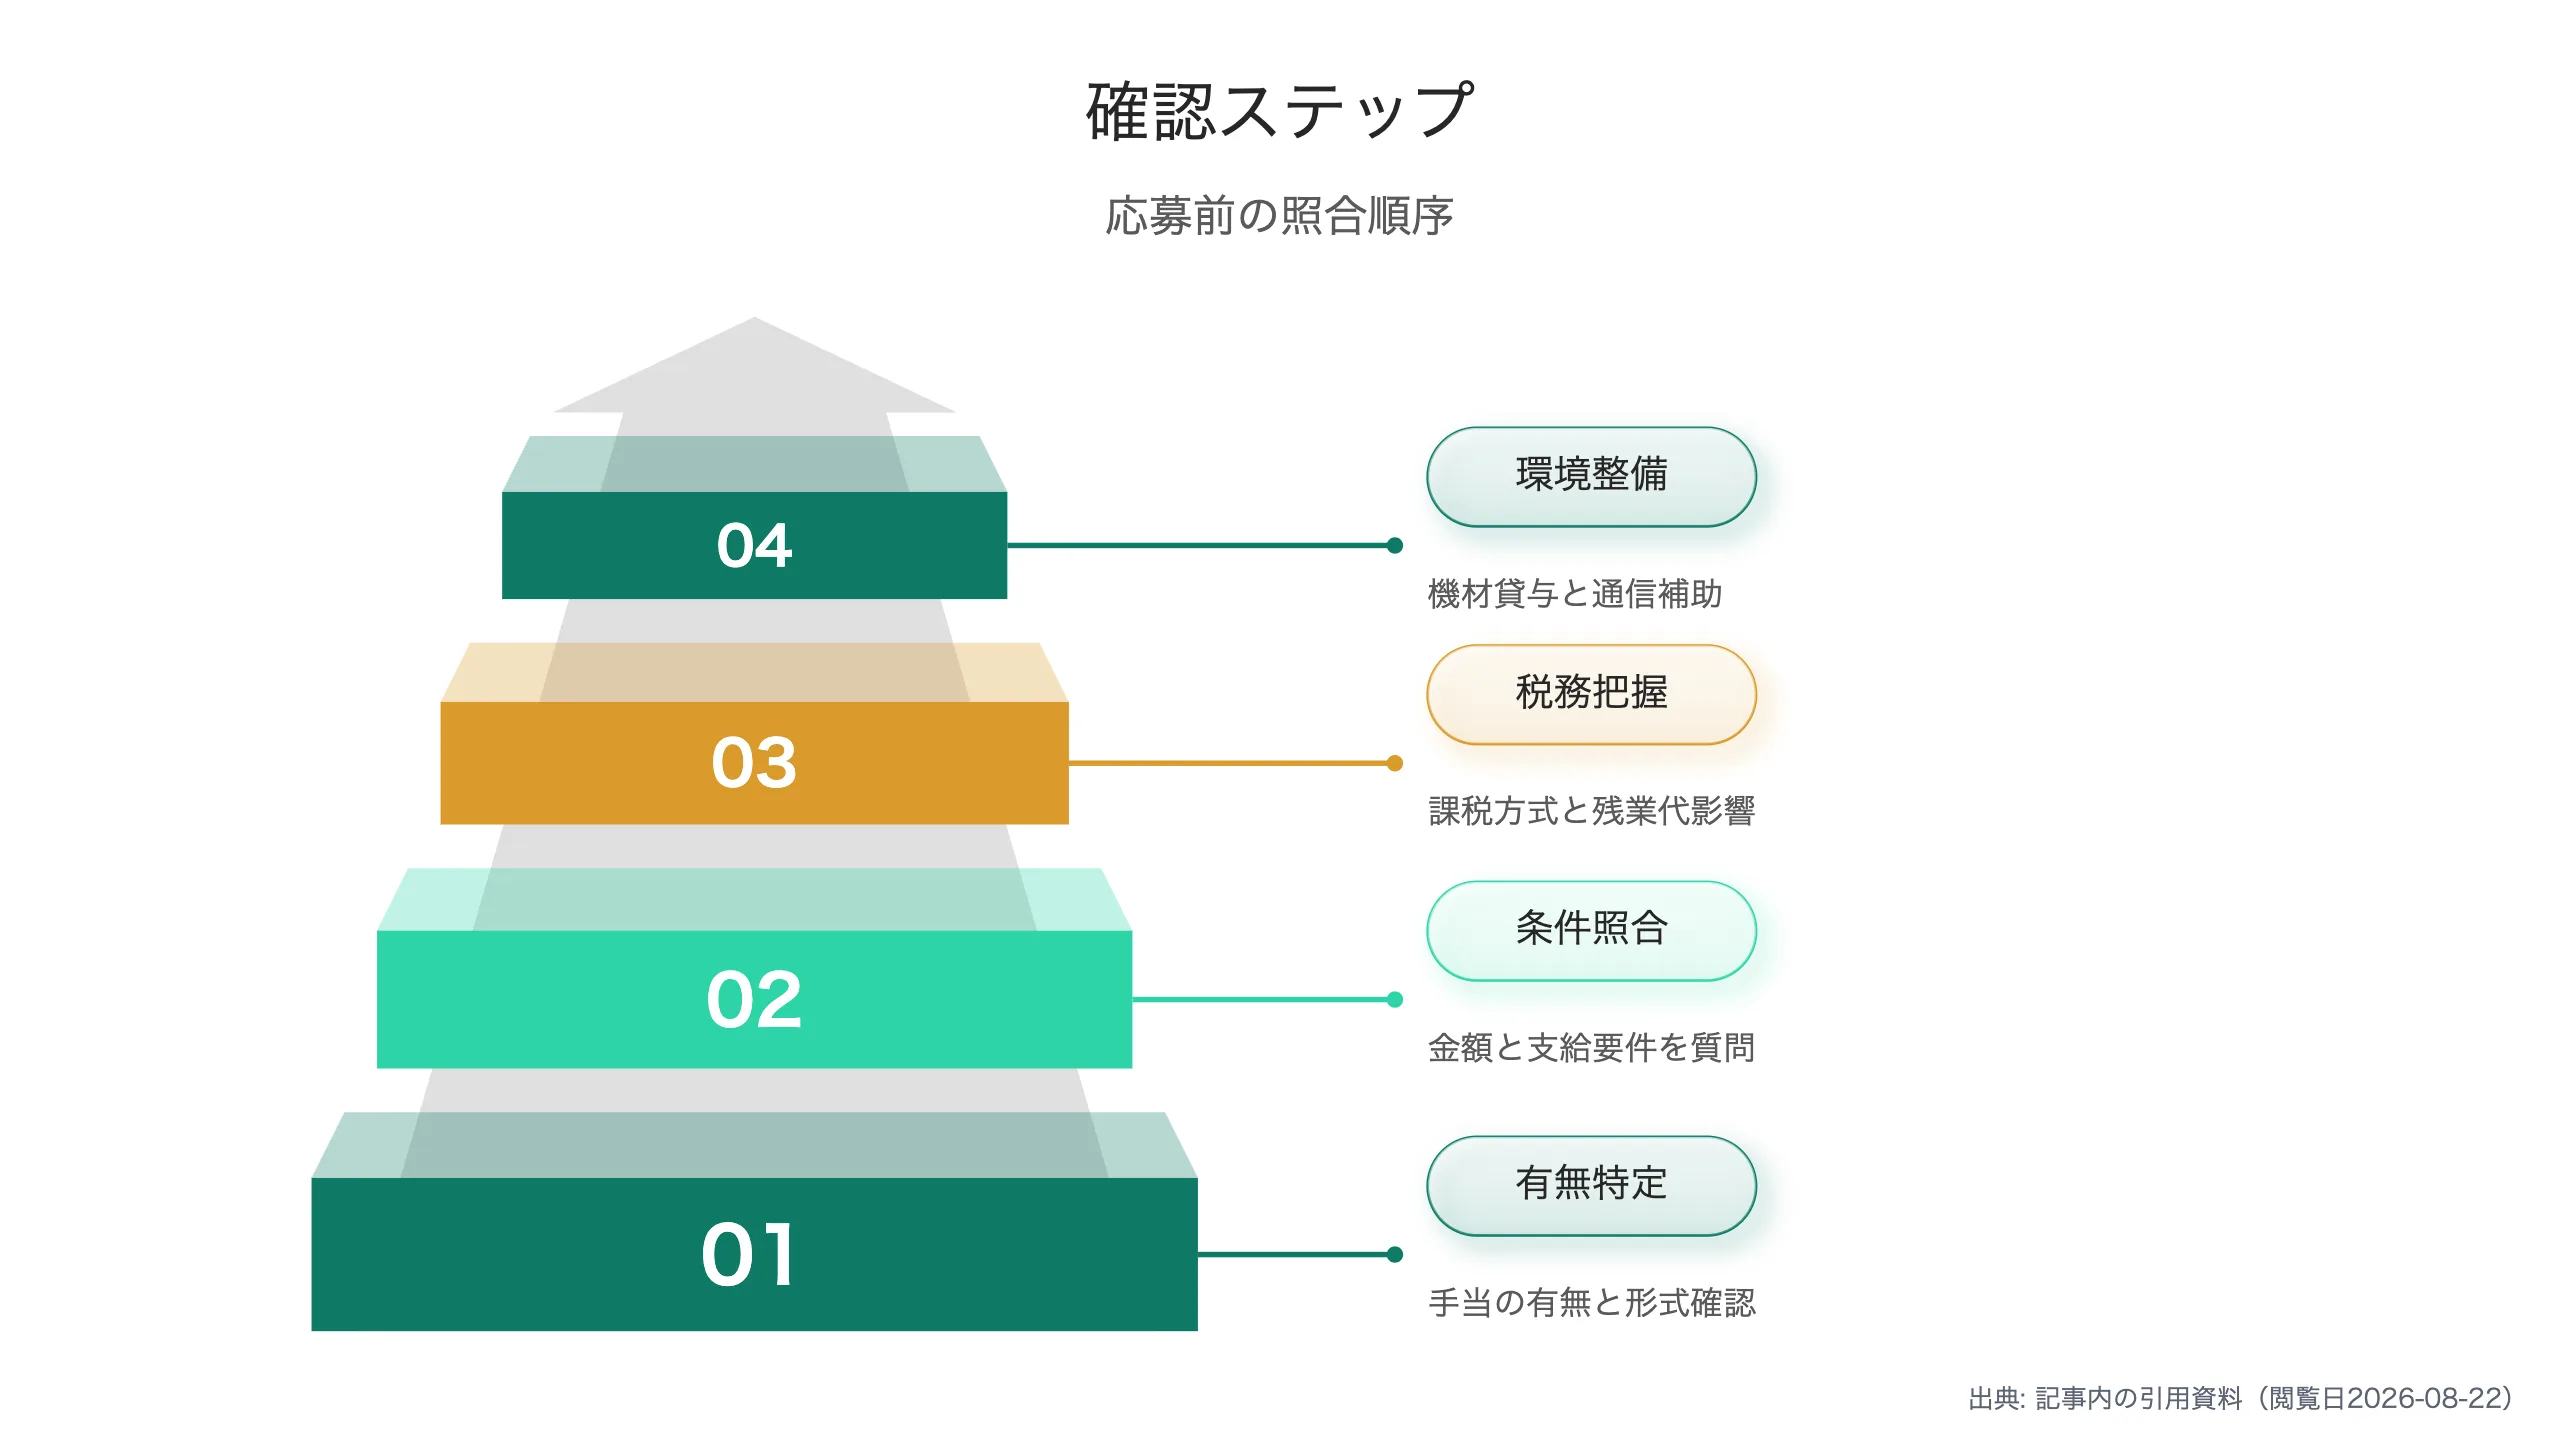
確認は順序立てて行うのが効率的だ。まず手当の有無と支給形式を特定し、続けて金額と支給条件、課税方式、機材と通信環境の整備、最後に通勤手当との整合性を照らす。
逆質問の例文は次のとおりだ。「配属予定部署の在宅勤務手当の月額と支給要件」「PCやモニターの貸与範囲と退職時の返却扱い」「通勤手当の出社日数連動ルール」。回答の具体性が制度設計の成熟度を示す。
まとめ
在宅手当を出す会社は導入率22.9%、大企業75.1%という土壌の上にありながら、定額支給はまだ3割程度にとどまる。相場月3000〜5000円、課税と残業代の扱い、機材貸与、通勤手当との線引きという四つの層で確認すれば制度の実態は正確に把握できる。まずはキャリアアップAIで在宅勤務手当付きの求人を検索し、本文の確認項目を使って応募前に制度の中身を照合しよう。