Career Data
退職金の相場と企業規模差はどこまで開くか|最新統計で検証する
- 公開日
- 2026年7月27日
- 読了時間
- 読了 5分
目次
- 全体平均1896万円とその内訳
- 企業規模差が生む1000万円超の格差
- 制度の有無と形態が分ける分水嶺
- 減少傾向に抗う個人の準備戦略
- まとめ
全体平均1896万円とその内訳
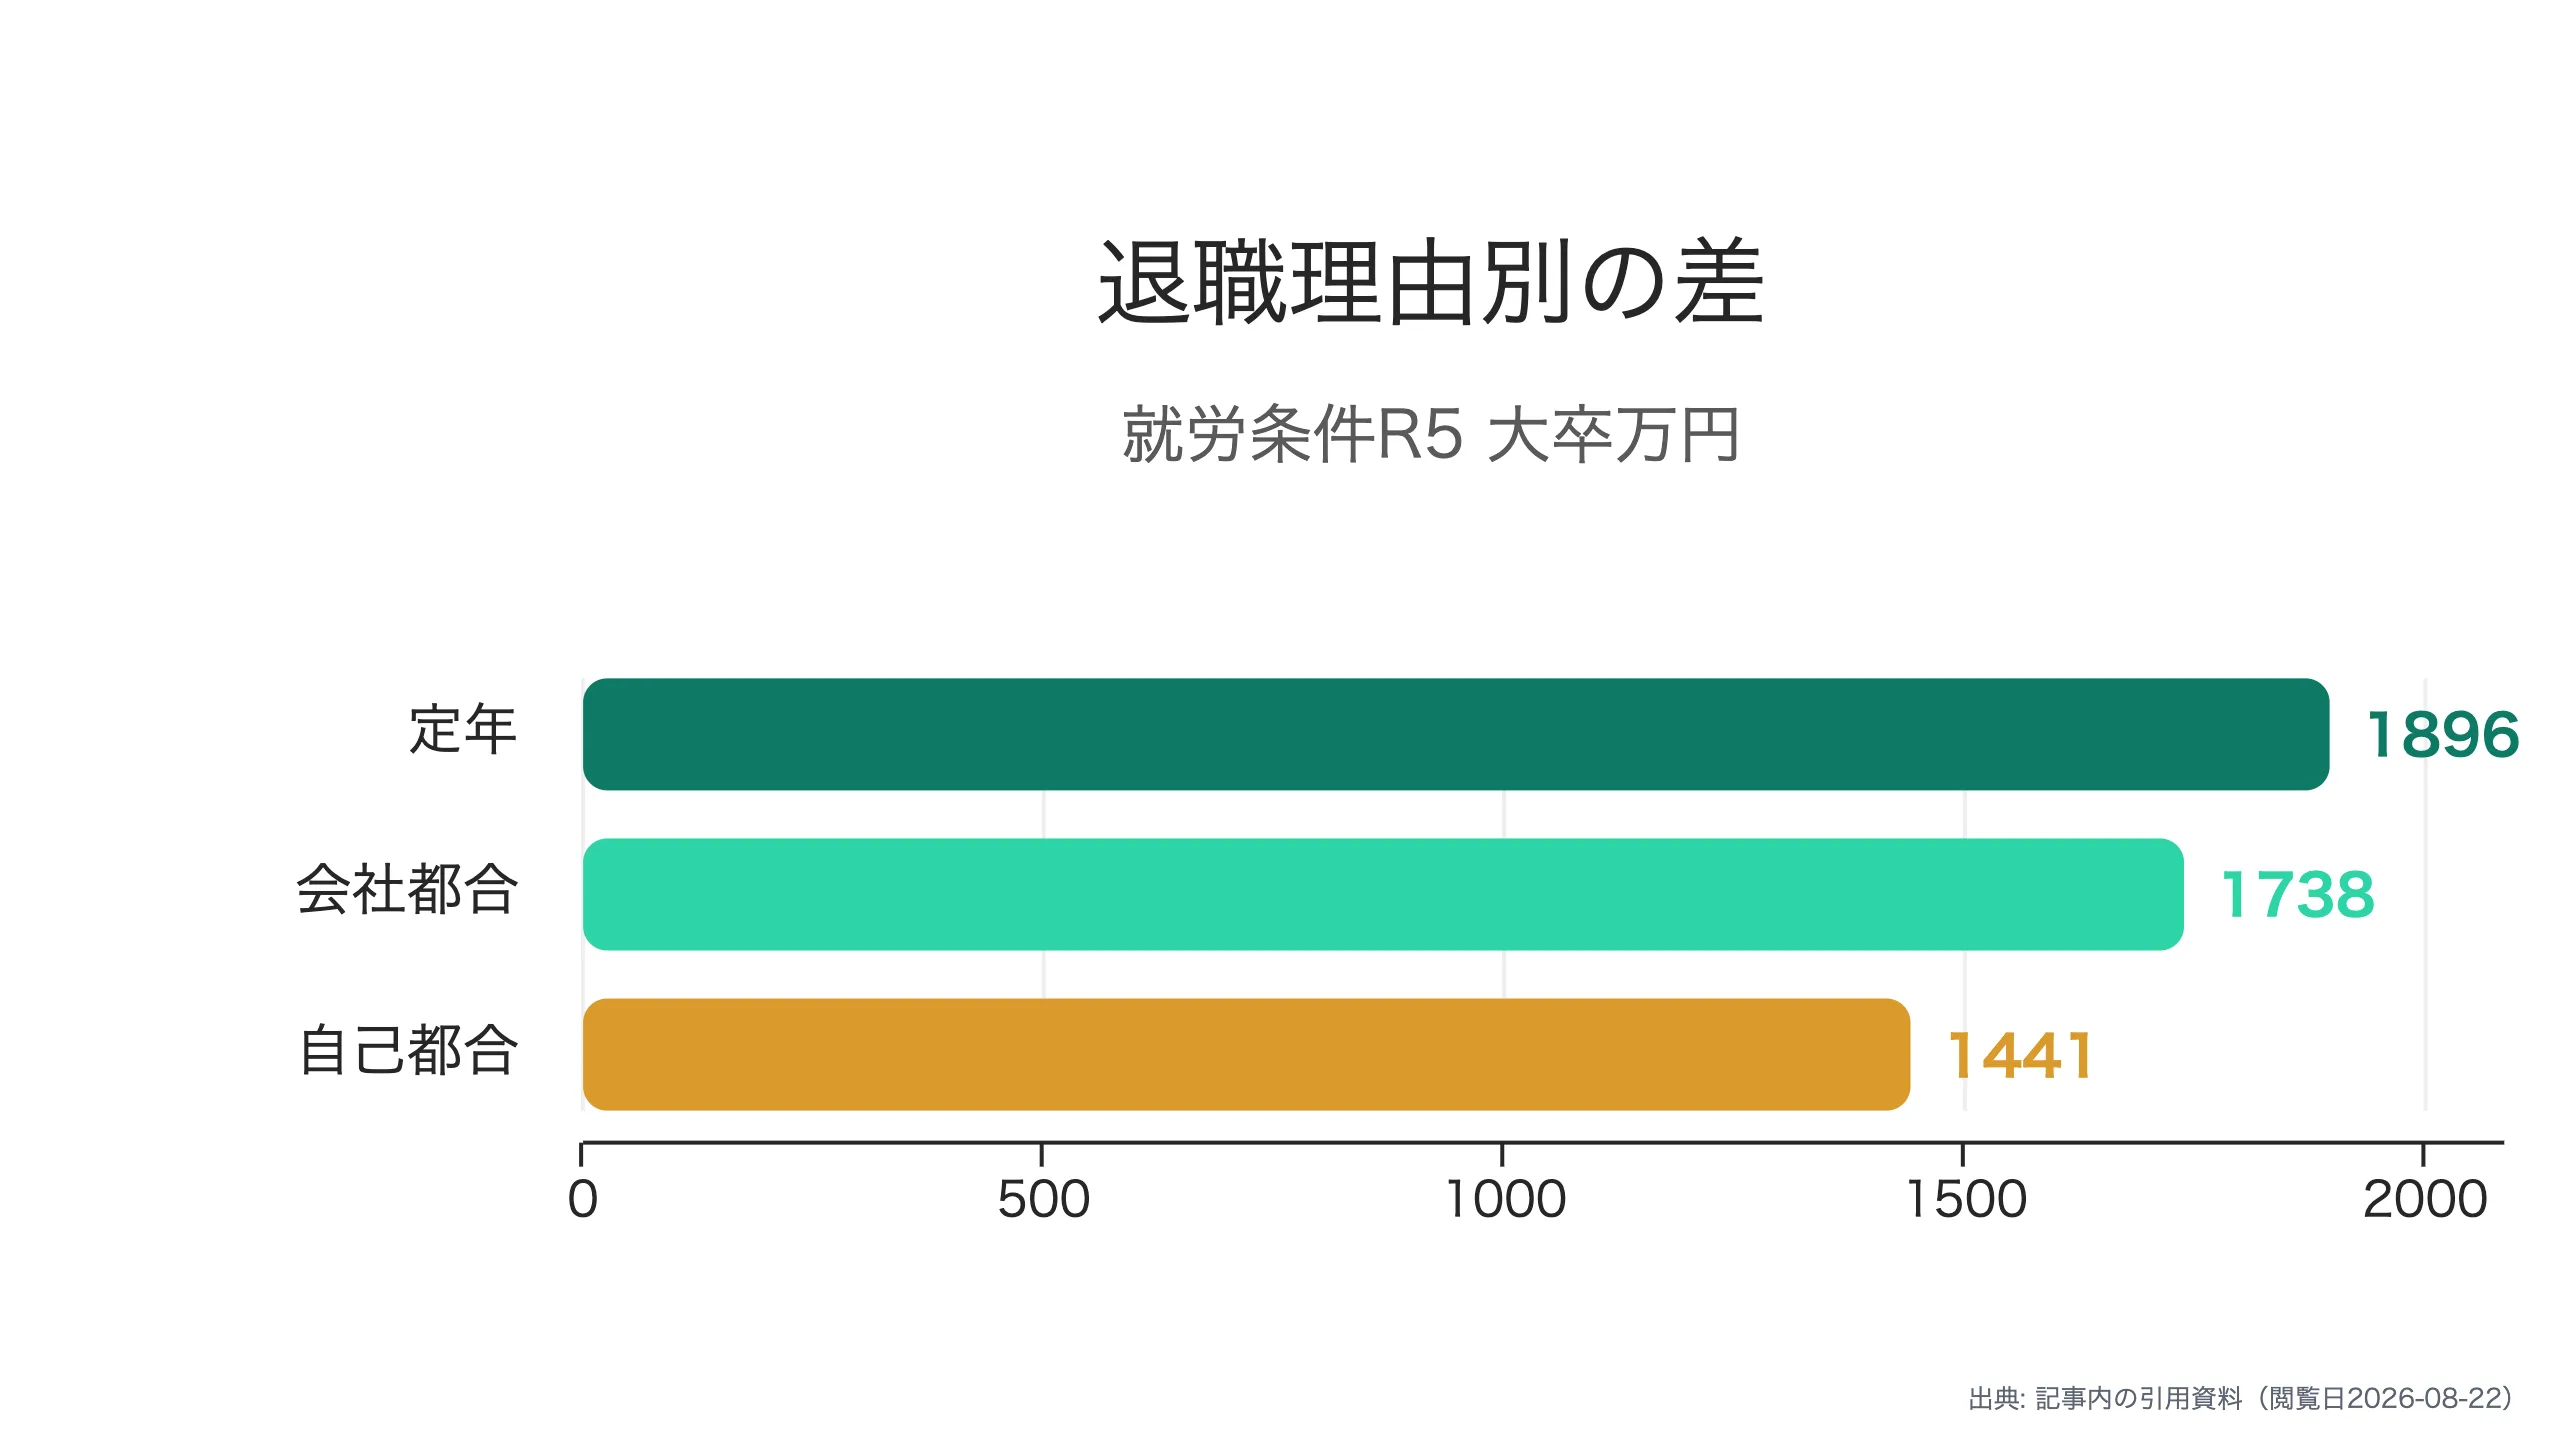
厚生労働省『令和5年就労条件総合調査』によると、大学・大学院卒(管理・事務・技術職)で勤続20年以上かつ45歳以上の定年退職者1人当たり平均退職給付額は1896万円である。支給形態別では退職一時金のみ1678万円、年金併用2357万円と、年金を併設する企業の方が700万円程度高く、退職理由別では定年1896万円に対し自己都合1441万円と約450万円の減額が生じる。
| 出典 | 対象 | 大卒定年 |
|---|---|---|
| 就労条件総合調査 | 全国・実支給額 | 1896万円 |
| 中央労働委員会調査 | 大企業・モデル値 | 2858万円 |
| 東京都中小企業調査 | 都内中小・モデル値 | 1149.5万円 |
企業規模差が生む1000万円超の格差
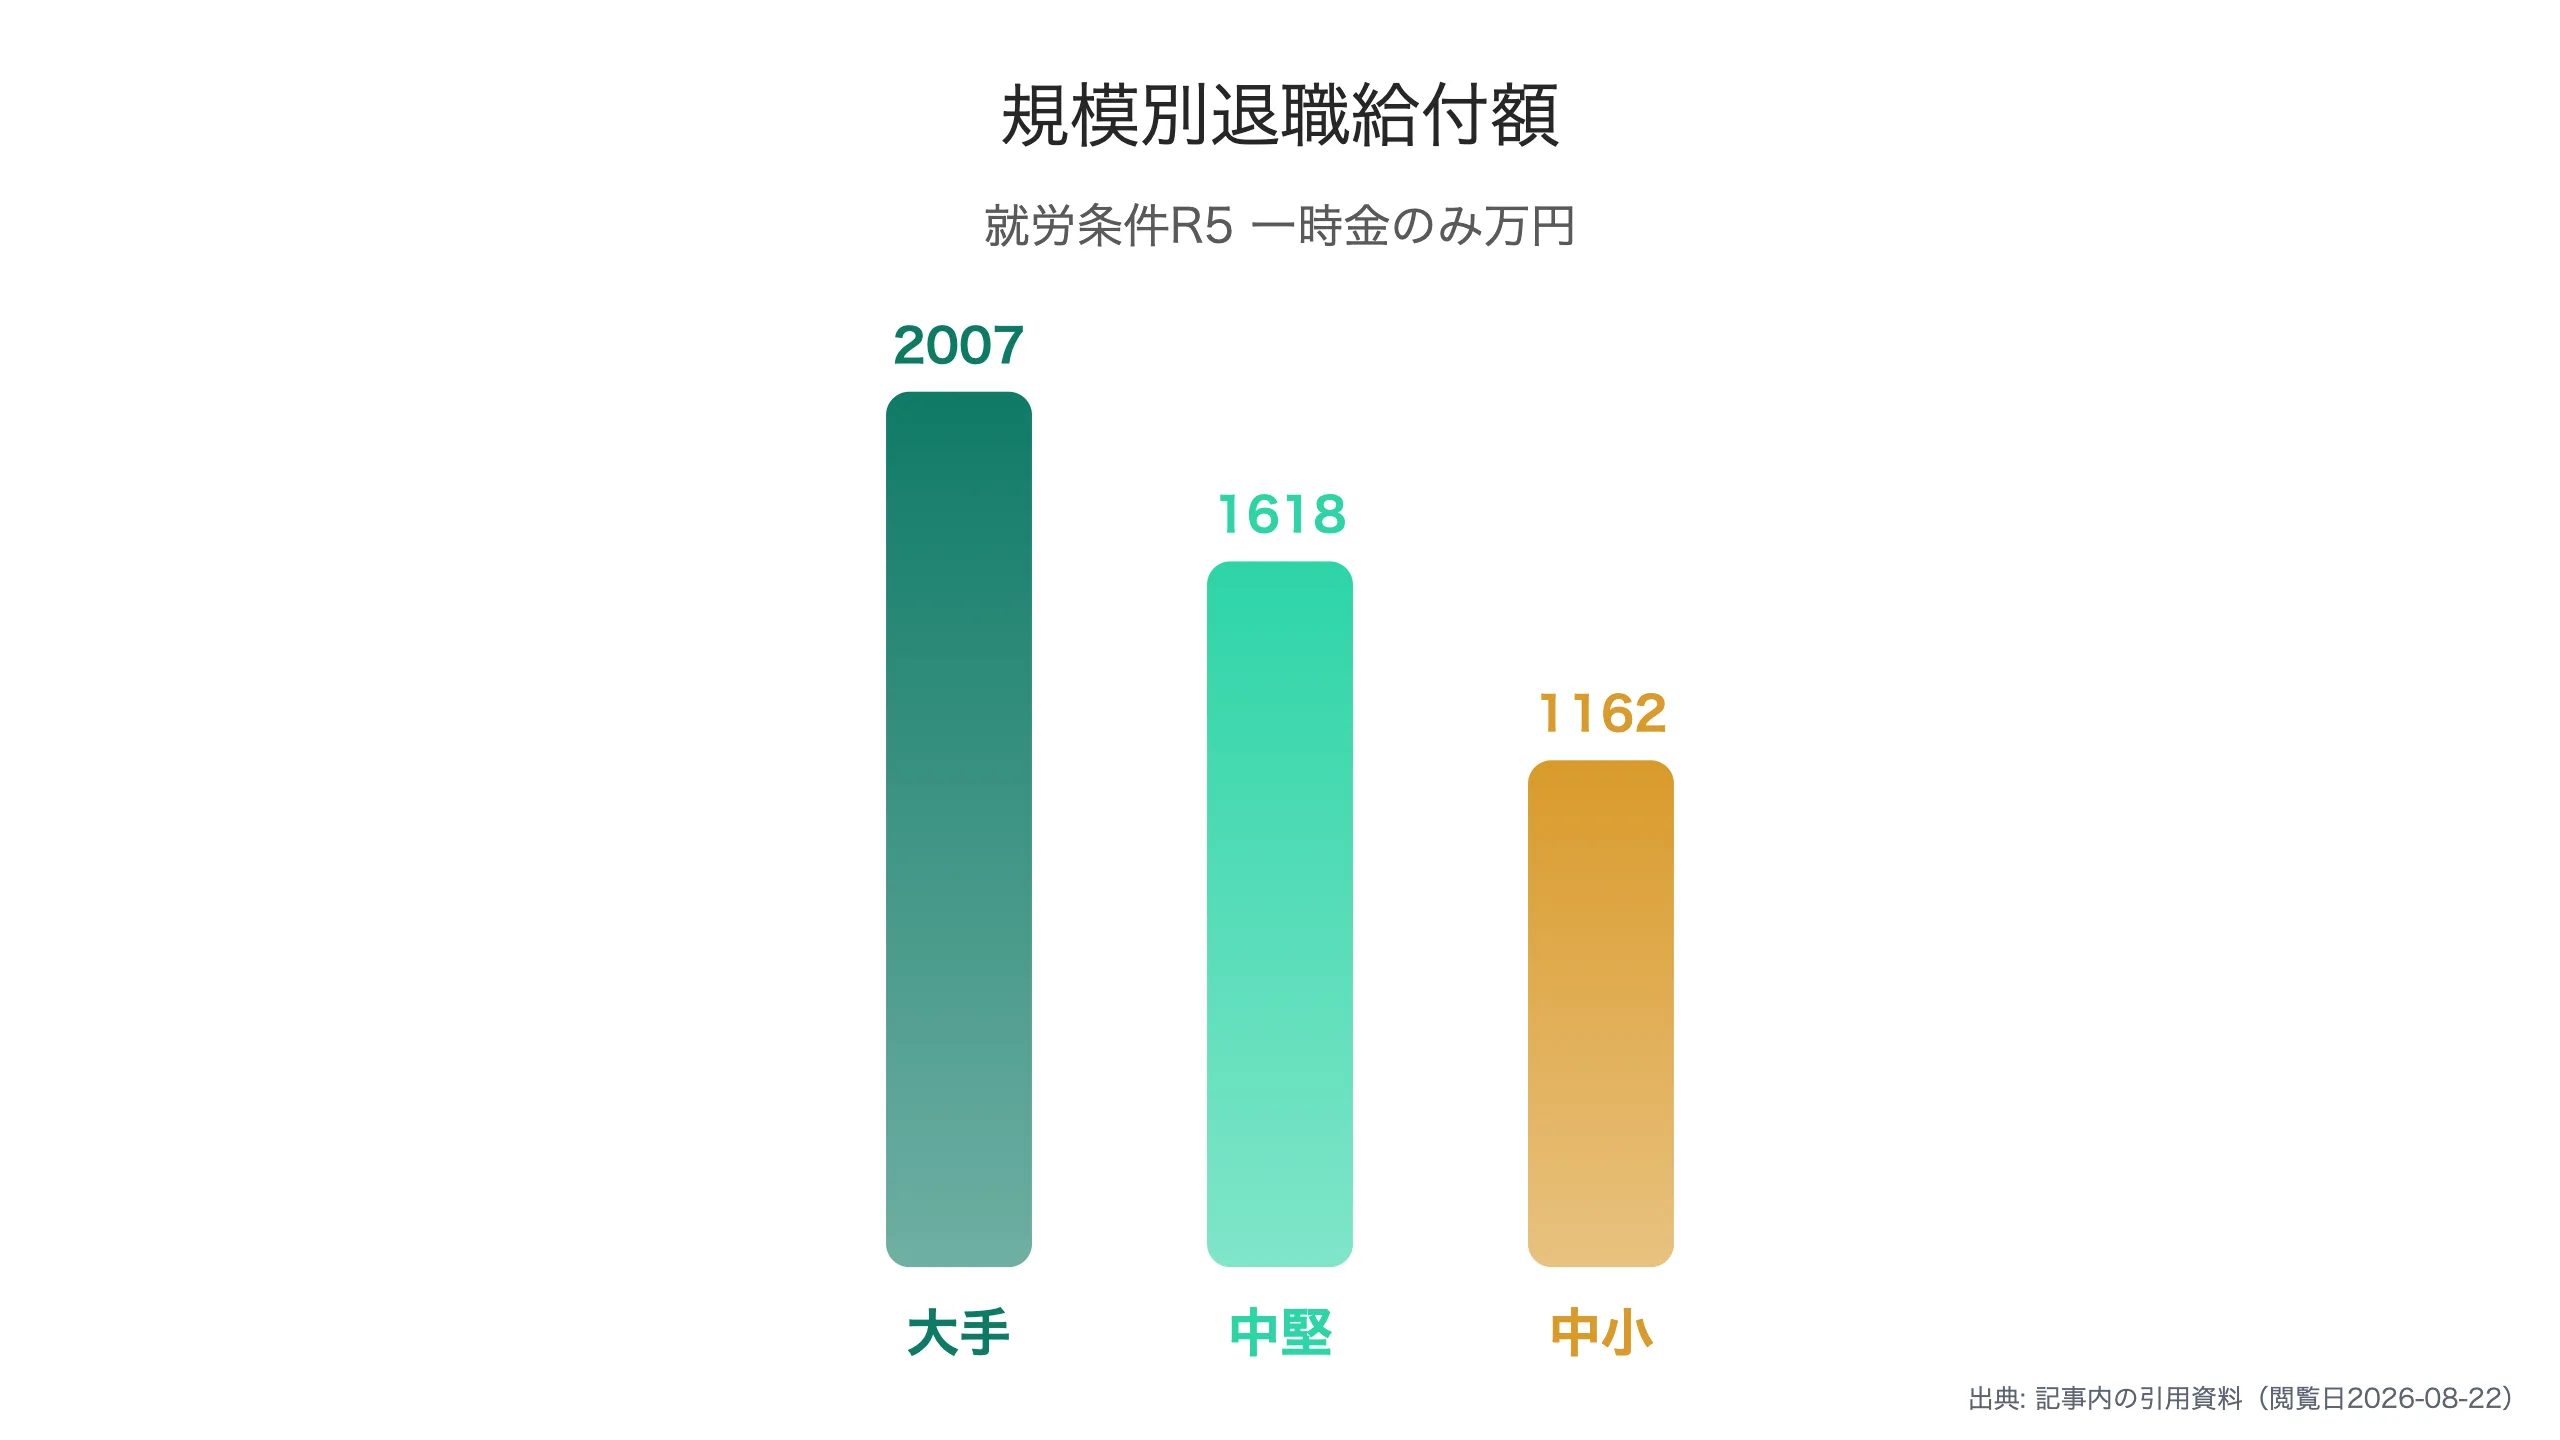
就労条件総合調査を企業規模別に分解すると、1000人以上2191万円、300〜999人1662万円、100〜299人1347万円、30〜99人1282万円となる。制度の導入率も1000人以上90.1%に対し30〜99人は70.1%であり、規模が大きいほど「制度があり、しかも金額が高い」二重の有利さが存在する。
制度の有無と形態が分ける分水嶺
退職金は法定福利ではなく、制度がない企業は24.8%に達する。業種別では宿泊・飲食サービス業の57.8%が制度なしで最多であり、サービス業全般で導入率が低い。専門家知見としてJILPT『60代の雇用・生活調査』は高齢期の就業理由の首位が「経済上の理由」76.4%であることを示しており、退職金と企業年金の有無が老後の労働選択を直接左右する構造を裏付ける。
減少傾向に抗う個人の準備戦略
平均額の長期推移は右肩下がりである。2003年2499万円→2008年2323万円→2018年1983万円→2023年1896万円と、20年でおよそ600万円縮小した。背景は賃金体系の成果主義化、ポイント制移行、そして雇用流動化による勤続短縮である。転職回数が増えるほど後払い型報酬の取りこぼしが拡大する構造にある。
個人側の対処は3段階で整理できる。(1)現職の退職金規程と企業型DC残高を確認し、自己都合係数込みの見込み額を試算する。(2)不足分をiDeCoやNISAで補う設計を行い、受取時期を10年ルールに合わせて配置する。(3)転職時は求人票だけでなく中退共やDB・DCの有無、ポータビリティを待遇比較の項目に入れる。企業側の動きとしては、企業型DC加入者が約830万人へ拡大しており、持ち運べる退職給付への移行が進んでいる。
まとめ
退職金の相場は「大卒定年平均1896万円」という一点ではなく、制度の有無、企業規模、退職理由、受取時期の4つの条件で大きく変わる分布である。大企業モデル2858万円と中小モデル1149.5万円という公的統計間の差は、キャリアのどこに身を置くかの重要性をそのまま示している。平均に頼らず、自分の規程と積立状況から見込み額を出すことが第一歩になる。
まずはキャリアアップAIで履歴書を解析し、転職先候補の待遇比較に退職給付条件を組み込んだ判断材料を整えてみてください。