Career Data
手取りを最大化する方法とは?控除活用で実収入を増やす戦略|キャリアアップAI
- 公開日
- 2026年7月24日
- 読了時間
- 読了 6分
目次
- 額面と手取りの差を数字で理解する
- 所得控除で課税所得を減らす仕組み
- iDeCoとふるさと納税の節税効果
- 非課税枠と福利厚生で実質増収する
- まとめ
額面と手取りの差を数字で理解する
手取りとは額面給与から社会保険料(健康保険・厚生年金・雇用保険)と所得税・住民税を差し引いた振込額である。厚生年金料率18.3%(本人負担9.15%)、協会けんぽの健康保険料率は全国平均9.9%、雇用保険0.5%が社会保険料の中身で、所得税は課税所得195万円以下なら5%から最高45%までの7段階の累進課税が適用される。
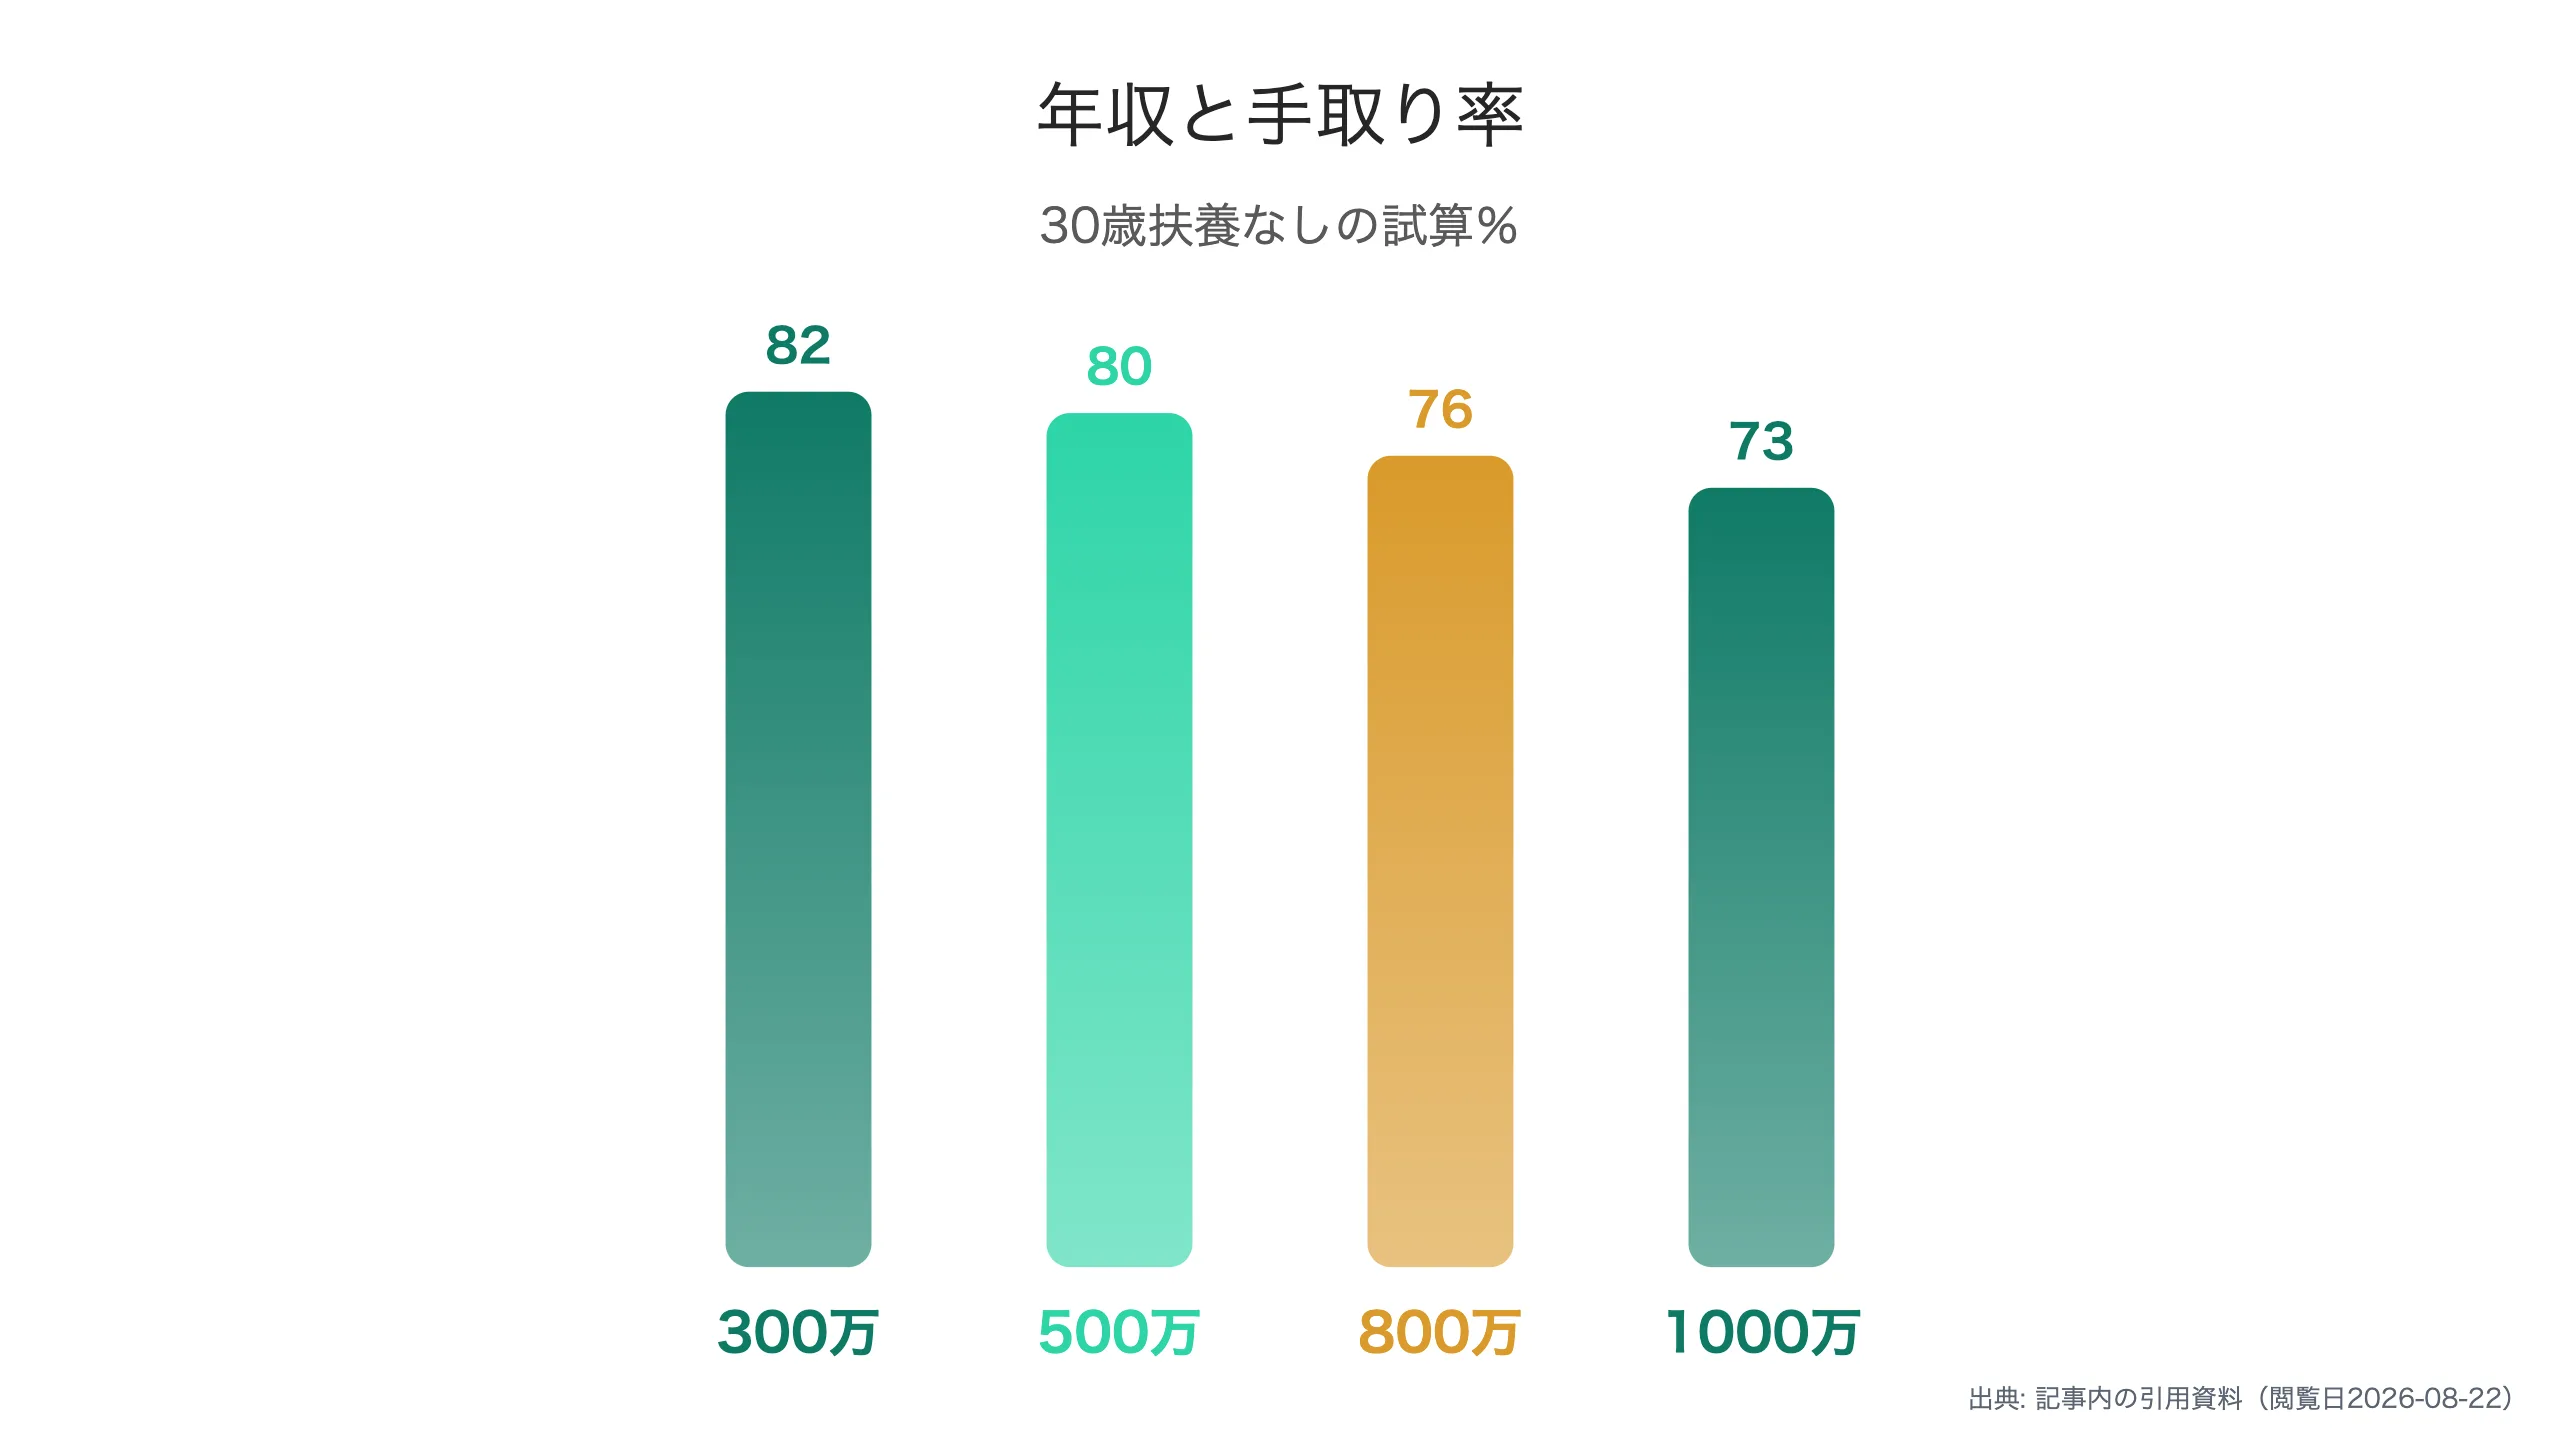
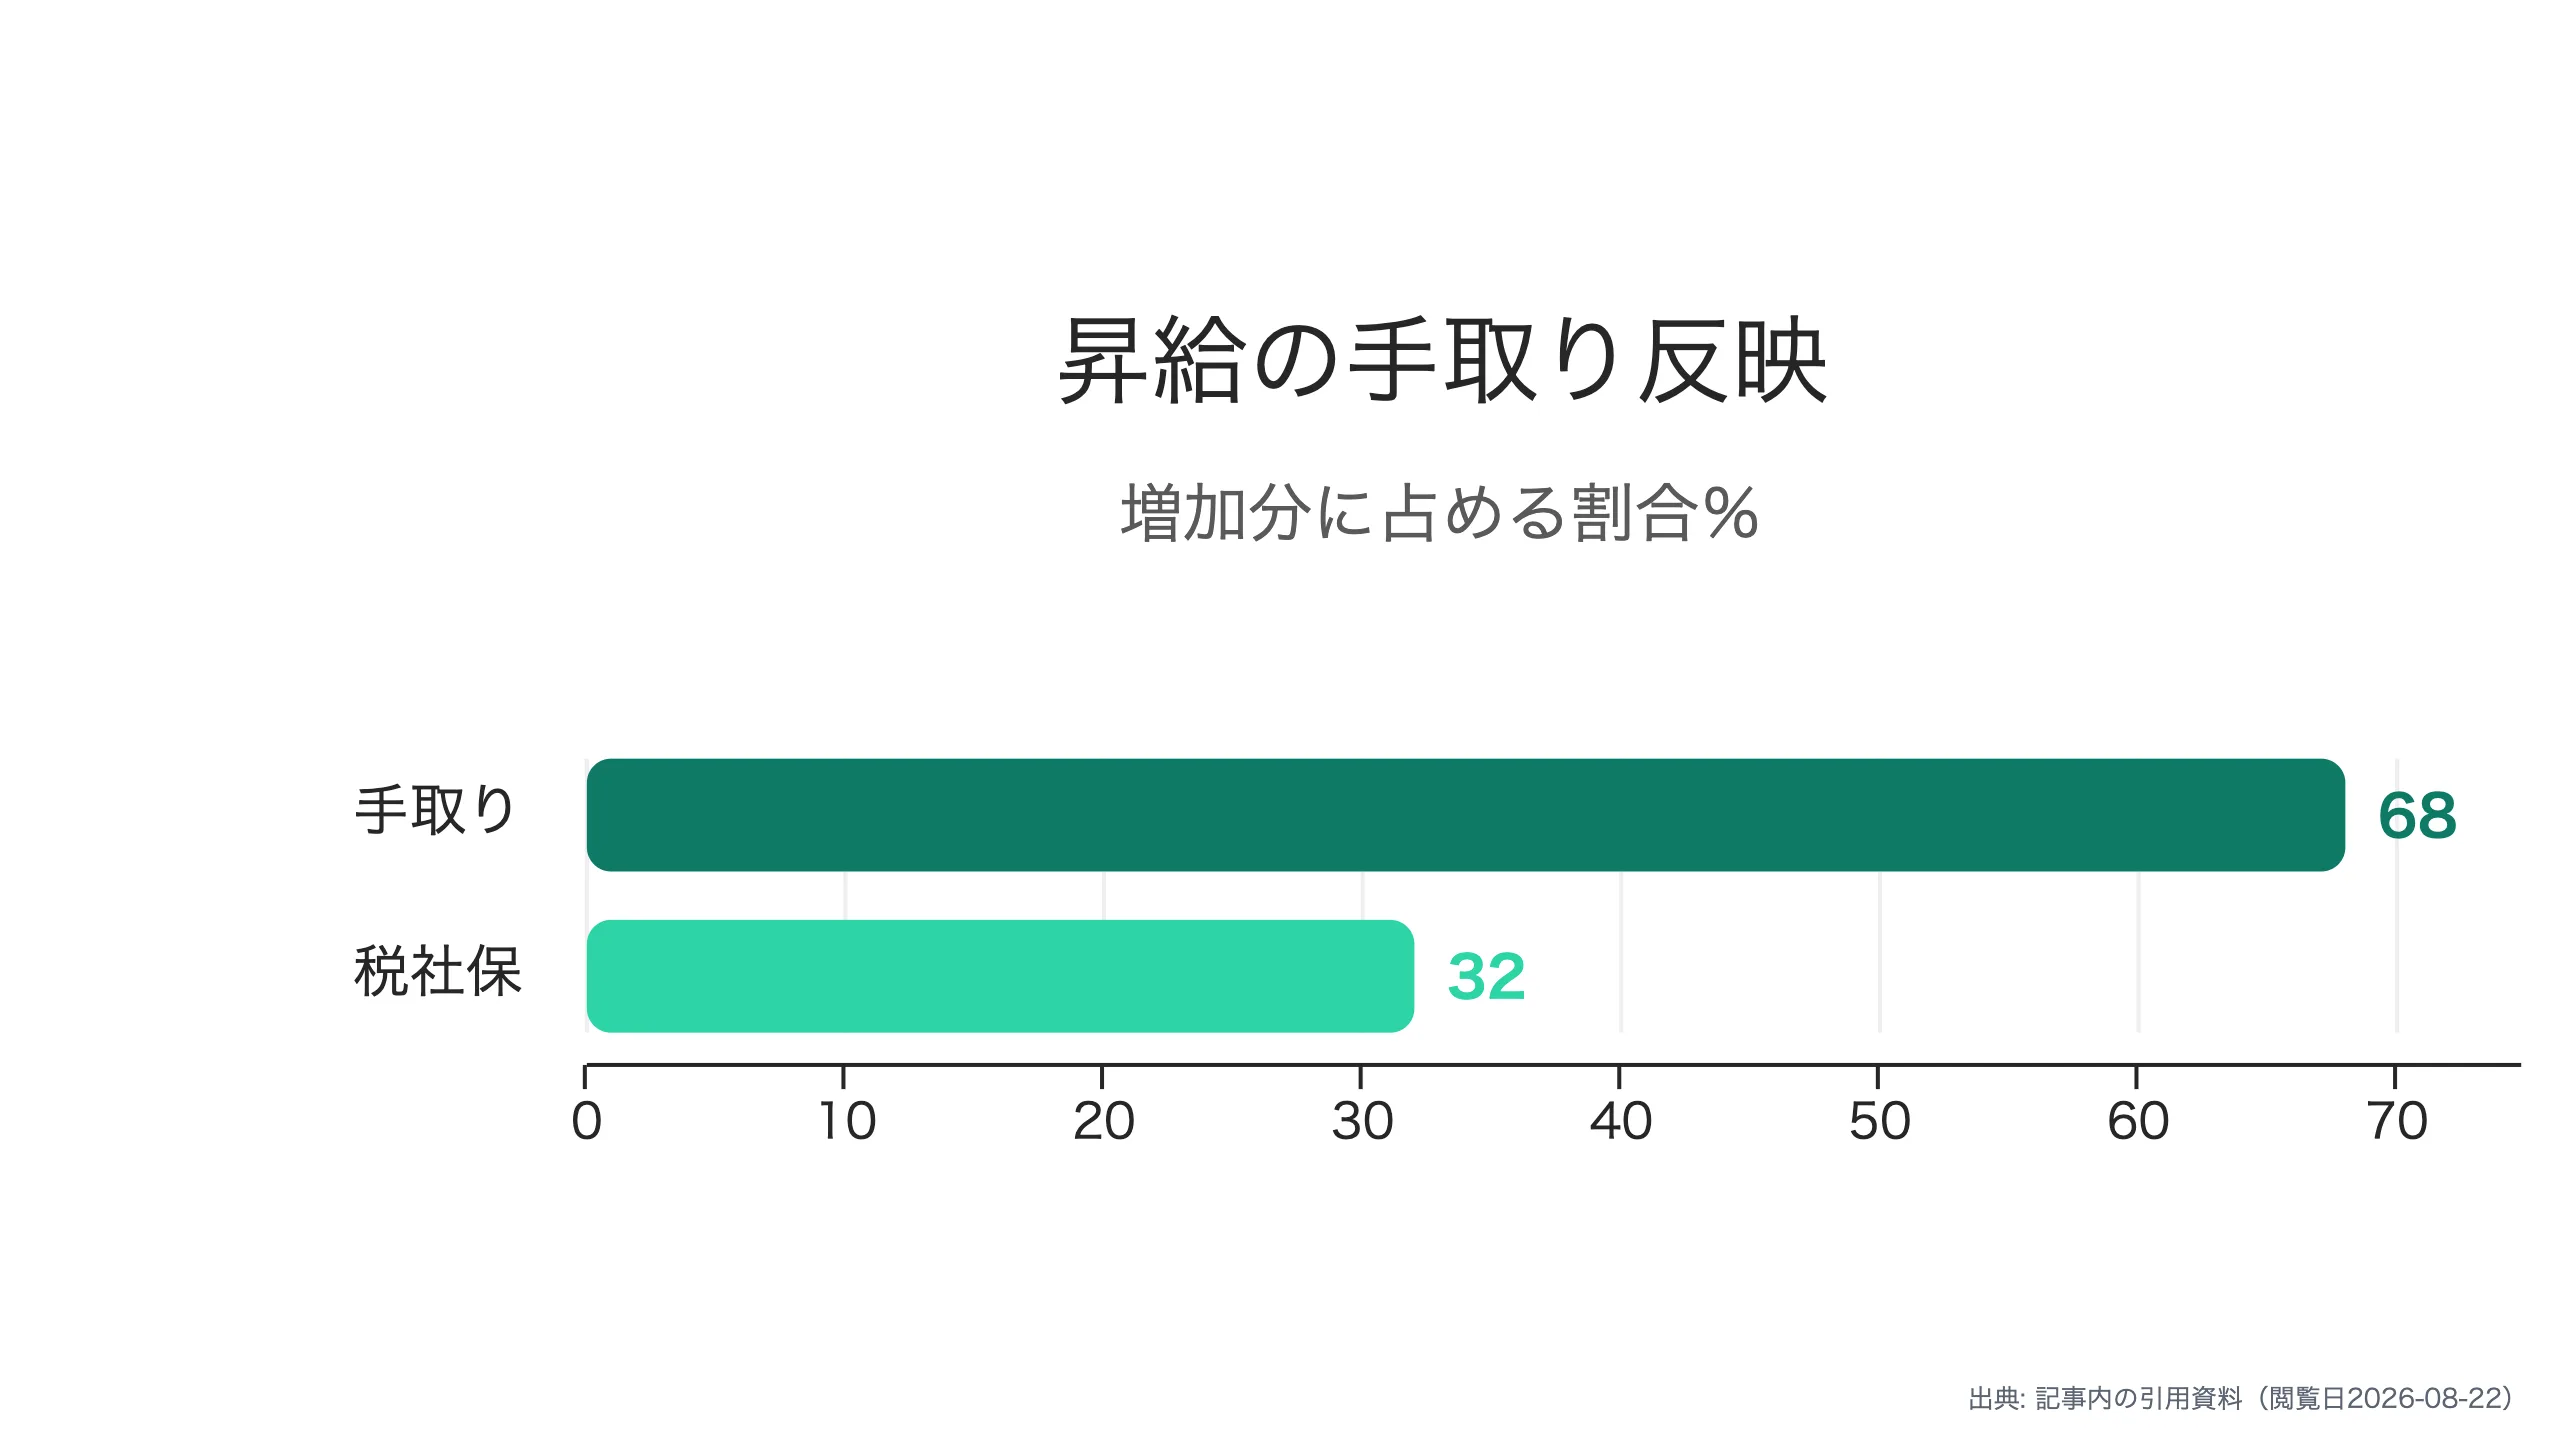
年収別の手取り率を見ると、30歳・扶養なしの試算で年収300万円の手取り約245万円(81.8%)、500万円で約401万円(80.2%)、800万円で約606万円(75.8%)、1000万円で約732万円(73.2%)と、年収が上がるほど手取り率は下がる。昇給シミュレーションでも年収が50万円増えても手取り増加は約38万円で、増加分の65〜70%程度しか反映されない。転職で年収500万から600万に100万円アップしても、手取り増加は約70万円にとどまる計算になる。
所得控除で課税所得を減らす仕組み
手取りを増やす第一の柱は所得控除の活用である。所得税は「課税所得×税率−控除額」で決まり、課税所得は給与所得から基礎控除62万円や各種控除を差し引いて算出される。つまり同じ年収でも控除が多いほど課税所得が減り、手取りが増える。
代表的な控除には配偶者控除(所得税38万円)、生命保険料控除、医療費控除がある。令和7年度改正では所得税非課税ラインが103万円から160万円へ引き上げられ、配偶者控除の壁も123万円に拡大した。ただし配偶者の社会保険被扶養者認定は130万円未満のまま残るため、131万円前後では社会保険料負担が発生して手取りが逆転する帯域が存在し、世帯単位での試算が必要になる。
iDeCoとふるさと納税の節税効果
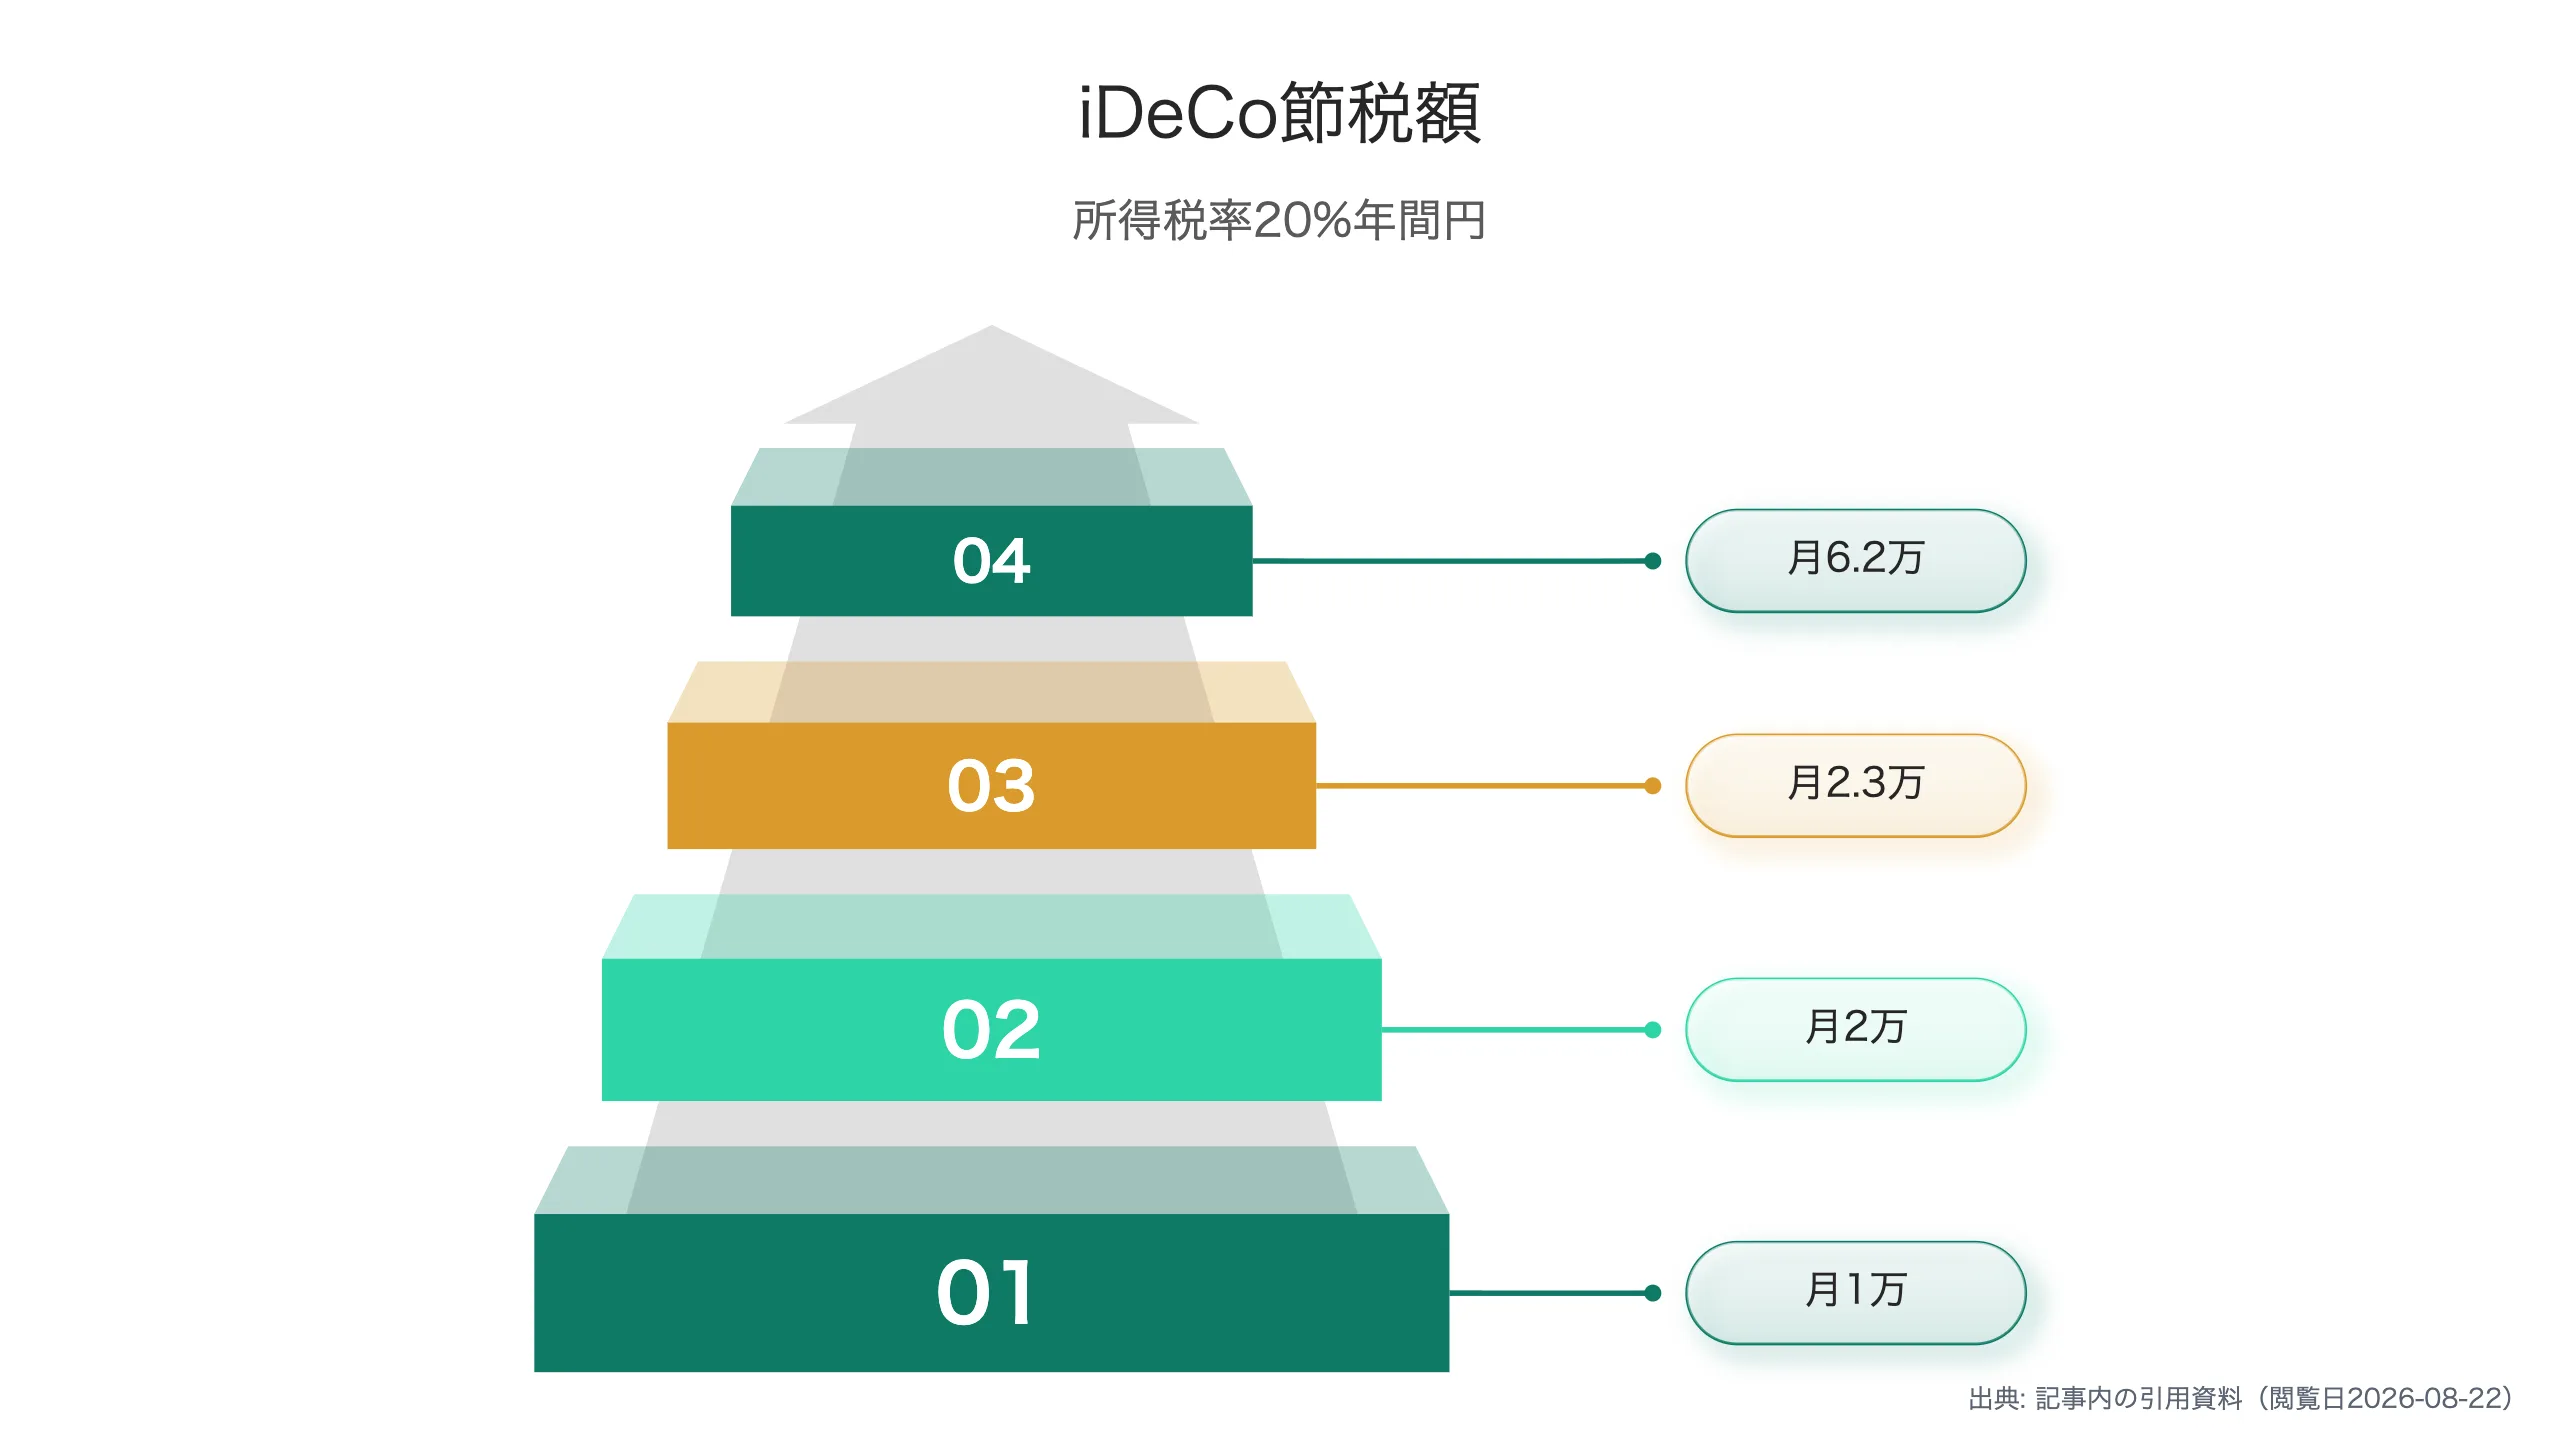
iDeCo(個人型確定拠出年金)は掛金全額が小規模企業共済等掛金控除として所得控除になり、運用益も非課税、受取時も退職所得控除が適用される3重の税制優遇を持つ。企業年金なしの会社員の掛金上限は月2.3万円であり、所得税率20%+住民税10%の帯域では月2.3万円拠出で年間約8万2800円の節税効果が生じる。年収500万円の会社員が月1万円拠出すれば年間3.6万円、20年続ければ累計72万円の節税になる。
非課税枠と福利厚生で実質増収する
第三の柱は非課税枠の活用である。通勤手当は公共交通機関で月15万円まで所得税非課税だが、社会保険料の標準報酬月額には全額含まれるという違いに注意が必要だ。マイカー通勤では片道距離に応じて月4200円〜38700円まで非課税区分が設定されている。
まとめ
手取りは額面の65〜85%であり、昇給分の反映率は65〜70%にとどまる。だからこそ賃上げだけに頼らず、(1)iDeCoで所得控除を作り、(2)ふるさと納税を上限の9割以内で使い、(3)非課税枠の福利厚生を選ぶという3段構えで課税前の設計をするのが合理的だ。額面より手取り、現在値より反映率という視点が、キャリアの実収入を守る基盤になる。
まずはキャリアアップAIで履歴書を解析し、市場価値を高める転職戦略とあわせて、手取りベースの待遇比較に活かしてみてください。
おすすめ関連記事
上場企業平均年収692.6万円を読み解く|数字の見方と落とし穴|キャリアアップAI
上場約3700社の平均年間給与は692.6万円で過去最高。中央値との差、持株会社の歪みなど、数字を正しく読む視点を統計で整理します。
大卒初任給26万円時代の意味|賃上げ実態と読むべき注意点|キャリアアップAI
厚労省統計で大卒初任給は262.3千円と初めて26万円台に。引き上げ企業が過去最多となる一方、実質賃金は減少が続く両面を検証します。
年収1000万円超に届く人は何%か|統計から読む到達条件|キャリアアップAI
給与所得者の6.2%だけが年収1000万円を超える。男女差・業種差・世帯視点まで、国税庁と厚労省の公的統計で実数と条件を整理します。